Nossa história, diretoria, missão e compromisso com o setor produtivo
NEGOCIAÇÕES COLETIVASDiálogo que aproxima empresas e trabalhadores e fortalece as relações de trabalho
SESCEspaço de convivência e transformação social
SENACOitenta anos de capacitação para o futuro do trabalho
CecomercioRepresentação e diálogo para defender os interesses do Comércio e dos Serviços
ConselhosConexão entre diferentes atores do setor produtivo para debater e construir agendas para os negócios e a sociedade
LicitaçõesEditais e oportunidades de negócios com o Poder Público para empresas
SindicatosA rede de entidades que fortalece a base empresarial
Articulação empresarial pelo desenvolvimento paulista
Materiais para informar, orientar e apoiar decisões de empresários e profissionais do setor produtivo
UM BRASILConexão de vozes, ideias e caminhos para o desenvolvimento do Brasil
Revista PBEspaço de ideias, análises e histórias que ajudam a interpretar os avanços e entraves do Brasil
Cartas SetoriaisDos dados à decisão: análises para entender cenários e embasar estratégias
NotáveisIniciativa para preservar e compartilhar a memória de personalidades que ajudaram a transformar o Brasil
A inadimplência das famílias paulistanas recuou em outubro, para 19,7%, enquanto o endividamento permaneceu estável em patamar elevado, segundo a PEIC da FecomercioSP.
Inadimplência: caiu para 19,7%, ante 20,1% em setembro e 22,6% em outubro de 2025. Atualmente, 884 mil famílias estão com contas em atraso.
Endividamento: atingiu 75,2% das famílias, totalizando 3,4 milhões de lares, o maior patamar desde novembro de 2022. O cartão de crédito concentra 79,6% das dívidas.
Perspectivas de consumo: a intenção de buscar crédito nos próximos três meses permaneceu baixa, em 10%, indicando maior cautela dos consumidores e possível limitação ao fôlego das vendas na Black Friday e no Natal.
A inadimplência recuou em outubro na capital paulista. De acordo com a Pesquisa de Endividamento e Inadimplência do Consumidor (PEIC), da Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP), o porcentual de famílias com contas em atraso caiu para 19,7%, após os 20,1% registrados em setembro.
Em outubro de 2025, o indicador estava em 22,6%. Em 12 meses, portanto, houve um recuo de 2,9 pontos porcentuais (p.p.). Com isso, 884 mil lares estão inadimplentes na Cidade de São Paulo, atualmente.
[GRÁFICO 1]
Pesquisa de Endividamento e Inadimplência do Consumidor (PEIC)
12 meses
Fonte: FecomercioSP
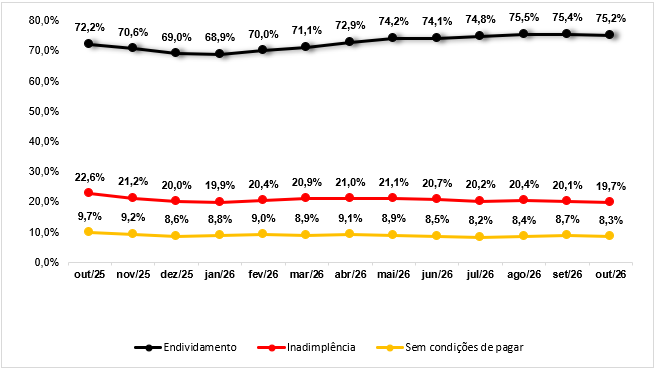
A pesquisa também avaliou o porcentual de lares endividados na capital paulista. Nesse grupo, a proporção de lares com algum tipo de dívida recuou de 75,4% para 75,2%, uma queda de 0,2 p.p., o que configura estabilidade técnica e interrompe a escalada que marcou boa parte do ano.
Apesar da ligeira variação, esse é o maior patamar de endividamento desde novembro de 2022: são 3,4 milhões de famílias endividadas na capital.
Na avaliação da FecomercioSP, a permanência do endividamento em nível elevado mantém o alerta, mesmo diante de um quadro geral mais ameno. Neste ano, as famílias com dívidas acumulam alta de 6,3 p.p. em relação aos 68,9% registrados em janeiro. Na comparação anual, o indicador ficou 3 p.p. acima dos 72,2% de outubro de 2025.
Cartão de crédito concentra quase 80% das dívidas
O cartão de crédito é o principal instrumento de endividamento das famílias, concentrando 79,6% das dívidas. O crédito pessoal, modalidade que costuma ser usada para resolver problemas imediatos do orçamento, recuou de 12,5% para 11,5%. Já a participação do financiamento imobiliário subiu para 16,8%, o maior nível da série histórica recente.
Dentre as demais modalidades, o financiamento de veículos avançou para 11,2%, enquanto os carnês seguiram recuando, para 5,2%. O crédito consignado ficou em 6%.
Atrasos mais longos persistem
A pesquisa da Federação também revelou que o tempo médio de atraso subiu, passando de 64,9 para 65,5 dias. Além disso, a parcela de dívidas vencidas há mais de 90 dias saiu de 50,1% para 51,2%, enquanto os atrasos recentes, de até 30 dias, recuaram para 22,1%.
O comprometimento médio da renda com dívidas, por sua vez, recuou de 26,2% para 26%, afastando-se ainda mais dos 27,3% registrados em outubro de 2025. O tempo médio de comprometimento ficou estável em 6,9 meses, abaixo dos 7,2 meses observados um ano antes.
O balanço de outubro, portanto, aponta para uma acomodação que começa a tomar forma — a inadimplência volta à faixa dos 19%, o endividamento se estabiliza, o crédito pessoal recua e o comprometimento da renda diminui. Todos esses movimentos indicam uma melhoria gradual, amparada por uma inflação menos pressionada.
“Convém, porém, não confundir acomodação com recuperação consolidada. O endividamento ainda ronda o maior nível desde 2022, o núcleo de famílias em atraso continua com um perfil delicado e uma melhoria robusta das condições financeiras das famílias demandará mais tempo de estabilidade e um custo de crédito menor. Apesar de o saldo do mês ser positivo, é necessário manter a cautela no radar”, avalia Guilherme Dietze, assessor econômico da FecomercioSP.
Endividamento e inadimplência por faixa de renda
Um sinal positivo vem da parcela lares que declararam não ter condições de quitar as dívidas em atraso. O porcentual recuou de 8,7%, em setembro, para 8,3%, em outubro, ficando abaixo do patamar registrado há um ano, de 9,7%.
Entre as famílias que recebem até 10 salários mínimos, o endividamento ficou praticamente estável (78,5%), enquanto a inadimplência cedeu de 24,6% para 24,1%, ficando abaixo dos 27,3% registrados em outubro do ano passado.
No grupo de renda mais alta, acima de 10 salários mínimos, houve recuo tanto no endividamento, de 66,4% para 65,6%, quanto na inadimplência, de 8,6% para 8,4%, ante 10,7% um ano antes.
A proporção de famílias de menor renda sem condições de pagar as dívidas também recuou, para 10,5%, embora esse continue sendo o grupo de maior fragilidade.
Menor interesse por crédito pode impactar Black Friday
A disposição para buscar novo crédito ou financiamento nos próximos três meses, por sua vez, melhorou apenas de forma marginal, passando de 9,7% para 10%. Na avaliação da FecomercioSP, o patamar ainda é baixo e preocupa diante do calendário do varejo.
“Às vésperas das principais datas do varejo, como Black Friday e Natal, um apetite tão contido por crédito sugere consumidores mais cautelosos e pode limitar o fôlego das vendas de fim de ano”, explica Dietze.
Entre os que pretendem tomar crédito, a destinação a consumo e compras subiu para 83,5%. O PIX continua na liderança, considerado a forma de pagamento mais vantajosa, com 29,4%, praticamente no mesmo nível do mês anterior, seguido pelo cartão de crédito parcelado, com 24,1%.
Nota metodológica
PEIC
A Pesquisa de Endividamento e Inadimplência do Consumidor (PEIC) é apurada mensalmente pela FecomercioSP desde fevereiro de 2004. São entrevistados aproximadamente 2,2 mil consumidores na capital paulista. Em 2010, houve uma reestruturação do questionário para compor a pesquisa nacional da Confederação Nacional do Comércio (CNC), e, por isso, a atual série deve ser comparada a partir de 2010. O objetivo da PEIC é diagnosticar os níveis tanto de endividamento quanto de inadimplência do consumidor. O endividamento ocorre quando a família tem alguma dívida. Inadimplência acontece quando a dívida está em atraso. A pesquisa permite o acompanhamento dos principais tipos de dívida, do nível de comprometimento do comprador com as despesas e da percepção deste em relação à capacidade de pagamento. Esses dados são fundamentais para o processo de decisão dos empresários do Comércio e demais agentes econômicos, além de fornecerem o detalhamento das informações por faixa de renda de dois grupos: renda inferior e acima dos dez salários mínimos.