Nossa história, diretoria, missão e compromisso com o setor produtivo
NEGOCIAÇÕES COLETIVASDiálogo que aproxima empresas e trabalhadores e fortalece as relações de trabalho
SESCEspaço de convivência e transformação social
SENACOitenta anos de capacitação para o futuro do trabalho
CecomercioRepresentação e diálogo para defender os interesses do Comércio e dos Serviços
ConselhosConexão entre diferentes atores do setor produtivo para debater e construir agendas para os negócios e a sociedade
LicitaçõesEditais e oportunidades de negócios com o Poder Público para empresas
SindicatosA rede de entidades que fortalece a base empresarial
Articulação empresarial pelo desenvolvimento paulista
Materiais para informar, orientar e apoiar decisões de empresários e profissionais do setor produtivo
UM BRASILConexão de vozes, ideias e caminhos para o desenvolvimento do Brasil
Revista PBEspaço de ideias, análises e histórias que ajudam a interpretar os avanços e entraves do Brasil
Cartas SetoriaisDos dados à decisão: análises para entender cenários e embasar estratégias
NotáveisIniciativa para preservar e compartilhar a memória de personalidades que ajudaram a transformar o Brasil
A intenção de consumo das famílias paulistanas recuou pelo oitavo mês consecutivo em outubro, refletindo os efeitos dos juros elevados, do endividamento e das incertezas econômicas, embora a Black Friday e o Natal ainda representem oportunidades para o varejo.
ICF: caiu 1,4%, para 109,2 pontos, enquanto o Índice de Confiança do Consumidor (ICC) recuou 2,1%, para 118,6 pontos.
Perfil de consumo: a cautela foi mais intensa entre as famílias com renda de até dez salários mínimos, e a compra de bens duráveis permaneceu na faixa de pessimismo, com 78,1 pontos.
Perspectivas para o varejo: Black Friday, Natal e pagamento do 13º salário podem estimular as vendas, mas exigem atenção a preços competitivos, condições de pagamento, controle de estoques e preservação das margens.
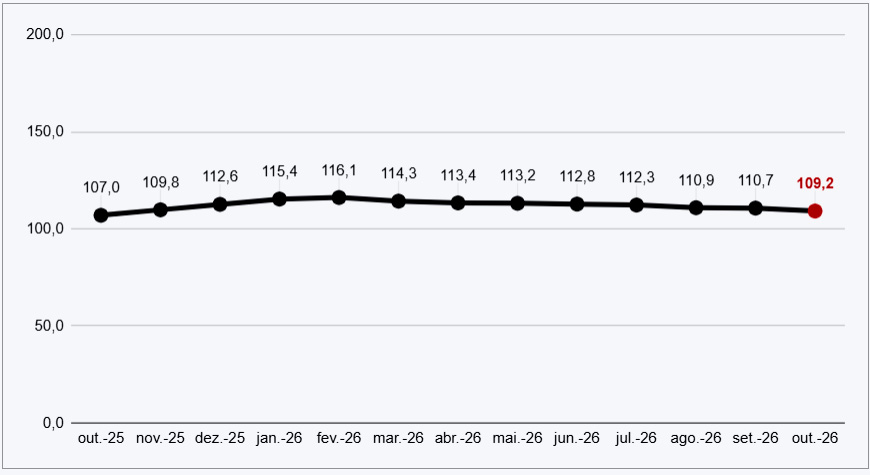
A intenção de consumo das famílias paulistanas voltou a recuar em outubro, refletindo um comportamento mais cauteloso dos consumidores diante das condições financeiras ainda restritivas e das incertezas sobre a evolução da economia. O Índice de Intenção de Consumo das Famílias (ICF), acompanhado mensalmente pela Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP), caiu 1,4%, para 109,2 pontos, registrando a oitava retração mensal consecutiva.
Apesar da queda, o indicador permanece acima da linha de neutralidade de 100 pontos e registra crescimento de 2% em relação a outubro de 2025. Entretanto, o avanço interanual perdeu intensidade diante dos 4,6% registrados em setembro, sinalizando uma recuperação menos vigorosa da disposição para consumir.
[GRÁFICO 1]
Índice de Intenção de Consumo das Famílias (ICF)
Série histórica (13 meses)
Fonte: FecomercioSP.
A leitura conjunta dos resultados revela que o mercado de trabalho e a renda continuam sustentando avaliações relativamente favoráveis das famílias, mas não são suficientes para neutralizar os efeitos dos juros elevados, do endividamento e do comprometimento do orçamento doméstico.
O cenário também é influenciado pela desaceleração da atividade econômica. Apesar de ainda não ter sido captado por essa edição da pesquisa, cabe destacar que, no dia de 4 de novembro, o Comitê de Política Monetária (Copom) manteve a taxa Selic em 13,75% ao ano, interrompendo o ciclo de redução dos juros diante das incertezas fiscais e inflacionárias. Embora tenham sido registrados cortes na Selic ao longo de 2026, as condições de financiamento continuam restritivas, principalmente para compras de maior valor.
Emprego e renda sustentam avaliações positivas, mas disposição para consumir diminui
Em outubro, a retração do ICF foi disseminada entre seus sete componentes, revelando uma deterioração generalizada da percepção dos consumidores.
O componente Emprego Atual manteve-se dentro da faixa de otimismo (139,2 pontos), compatível com o desempenho do mercado de trabalho relativamente favorável. Segundo o Instituto Brasileiro de Geografia e Estatística (IBGE), a taxa de desocupação brasileira atingiu 5,2% no trimestre encerrado em setembro, mantendo-se próxima dos menores níveis da série histórica. O ICF aponta queda de 1,4% em relação ao mês anterior e no comparativo anual, alta de 2,3%.
Entretanto, a avaliação favorável da situação do emprego presente contrasta com a perda de otimismo em relação ao futuro. O componente Perspectiva Profissional atingiu 107,9 pontos e acumulou queda de 10,7% na comparação interanual. O resultado sugere que, embora as famílias reconheçam as condições relativamente favoráveis do emprego atual, demonstram maior cautela em relação às oportunidades de crescimento e à evolução de sua situação profissional nos próximos meses. Essa diferença pode influenciar as decisões de consumo, particularmente quando envolverem compromissos financeiros de longo prazo [tabela 1].
[TABELA 1]
Intenção de Consumo das Famílias (ICF) — componentes
Fonte: FecomercioSP
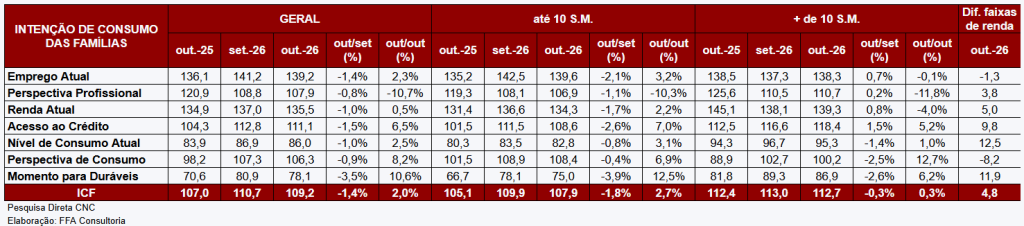
A Renda Atual também permaneceu em patamar favorável, com 135,5 pontos. No comparativo mensal, o componente registrou queda de 1% e em relação ao mesmo mês do ano passado, alta de 0,5%. Contudo, a manutenção de condições positivas de emprego e renda não significa, necessariamente, maior disponibilidade de recursos para novas compras. Parte do orçamento continua direcionada ao pagamento de despesas essenciais, dívidas e encargos financeiros, reduzindo a margem para consumo adicional.
Nesse contexto, o componente Acesso ao crédito recuou 1,5% no mês, para 111,1 pontos, apesar da alta de 6,5% na comparação anual. Para a Entidade, a evolução positiva em doze meses indica melhora relativa da percepção das famílias sobre as condições de crédito, mas não elimina os efeitos da taxa de juros elevada e do endividamento sobre a capacidade de financiamento do consumo. Assim, mesmo quando há acesso ao crédito, seu custo pode limitar a contratação de novas operações, sobretudo para aquisição de bens de maior valor.
Essa cautela reflete-se nos indicadores diretamente relacionados às decisões de compra, como o Nível de Consumo Atual, que permaneceu na zona de pessimismo com 86 pontos, apesar do avanço de 2,5% na comparação anual. Em relação ao mês anterior, foi registrada queda de 1%.
Por outro lado, a Perspectiva de Consumo atingiu 106,3 pontos, com queda mensal de 0,9% e crescimento de 8,2% na comparação anual. Embora o indicador continue acima de 100 pontos, a retração mensal sugere uma acomodação das expectativas.
A diferença entre o consumo atual, abaixo dos 100 pontos, e a perspectiva futura, acima desse patamar, evidencia que as famílias ainda preservam alguma disposição para consumir nos próximos meses, mas encontram limitações financeiras para ampliar suas compras no presente.
O movimento de cautela é mais evidente no componente Momento para Duráveis, que registrou a maior queda mensal da pesquisa, de 3,5%, passando de 80,9 pontos em setembro para 78,1 pontos em outubro. Mesmo avançando 10,6% na comparação interanual, permanece com a menor pontuação do ICF, evidenciando que os consumidores ainda consideram pouco favorável o momento para adquirir bens de maior valor agregado, como móveis, eletrodomésticos e equipamentos eletrônicos, cuja demanda é particularmente sensível ao custo do financiamento, à disponibilidade de renda e à confiança na estabilidade financeira.
Queda do consumo é mais intensa entre famílias de menor renda
Na análise por faixa de renda, é possível observar que a retração da intenção de consumo foi mais intensa entre as famílias com rendimento de até dez salários mínimos. Nesse grupo, o ICF caiu 1,8%, para 107,9 pontos, com recuo em todos os componentes. O desempenho sugere maior sensibilidade desse grupo às condições de financiamento e às incertezas relacionadas à renda e ao emprego [tabela 2].
Entre as famílias com rendimento superior a dez salários mínimos, o indicador atingiu 112,7 pontos, permanecendo acima da pontuação registrada entre os consumidores de menor renda. A comparação anual também revela comportamentos distintos: a intenção das famílias de até dez salários mínimos avançou 2,7%, enquanto a das famílias de renda superior cresceu apenas 0,3%.
De acordo com a FecomercioSP, esse contraste evidencia que a cautela não está restrita às famílias de menor renda, embora suas motivações possam variar. Enquanto o grupo de até dez salários mínimos demonstra maior fragilidade nas avaliações sobre emprego, renda e crédito, entre as famílias de renda superior a retração está mais concentrada na disposição para consumir, mesmo diante de avaliações mais favoráveis de suas condições financeiras. Essas diferenças reforçam a importância de os empresários conhecerem o perfil dos consumidores atendidos e adaptarem suas estratégias comerciais à capacidade efetiva de compra de cada público.
Expectativas sustentam confiança, mas avaliação do presente apresenta deterioração
Em outubro, o Índice de Confiança do Consumidor (ICC), também produzido mensalmente pela FecomercioSP, registrou queda de 2,1% em relação a setembro, alcançando 118,6 pontos. Na comparação interanual, houve crescimento de 4,4%, o décimo consecutivo nessa base [gráfico 2].
[GRÁFICO 2]
Índice de Confiança do Consumidor (ICC)
Série histórica (13 meses)
Fonte: FecomercioSP.
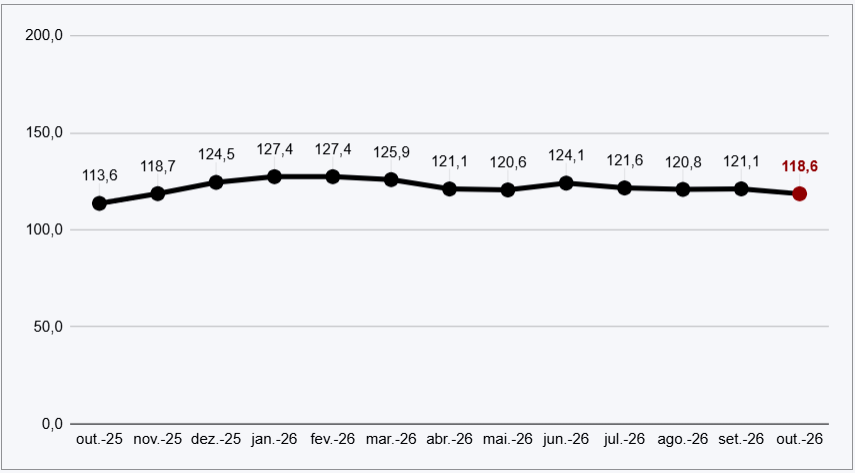
A queda mensal foi determinada, principalmente, pela piora na avaliação das condições econômicas presentes.
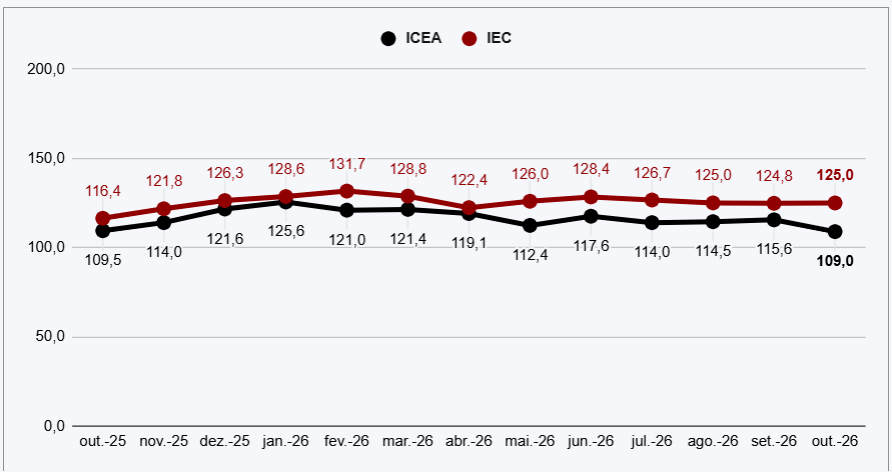
Além do índice geral, o ICC é composto pelo Índice das Condições Econômicas Atuais (ICEA) e pelo Índice de Expectativas do Consumidor (IEC). Em outubro, o ICEA caiu 5,7%, para 109 pontos, enquanto o IEC apresentou leve avanço de 0,2%, atingindo 125 pontos. Na comparação anual, o ICEA recuou 0,5%, e o IEC aumentou 7,4%. Esses resultados mostram que a melhora da confiança em relação ao ano passado está concentrada nas expectativas futuras, enquanto a percepção sobre o presente perdeu força [gráfico 3].
A diferença entre os componentes sugere que os consumidores ainda preservam perspectivas relativamente favoráveis para os próximos meses, embora estejam mais críticos em relação às condições econômicas atuais.
[GRÁFICO 3]
Índice das Condições Econômicas Atuais (ICEA)
e de Expectativas do Consumidor (IEC)
Série histórica (13 meses)
Fonte: FecomercioSP.
Entre os consumidores com 35 anos ou mais, o ICC apresentou a maior queda mensal, de 4,6%, alcançando 114 pontos. Nesse grupo, a avaliação das condições atuais caiu 8,3%, para 101,3 pontos, aproximando-se da faixa de neutralidade. As expectativas também diminuíram 2,4%, registrando 122,5 pontos.
Entre as mulheres, a confiança recuou 3%, diminuindo para 116,5 pontos. Por sua vez, os consumidores com menos de 35 anos apresentaram queda mais moderada, de 0,6%, atingindo 121,4 pontos [tabela 2].
[TABELA 2]
Índice de Confiança do Consumidor (ICC) — segmentos
Fonte: FecomercioSP.
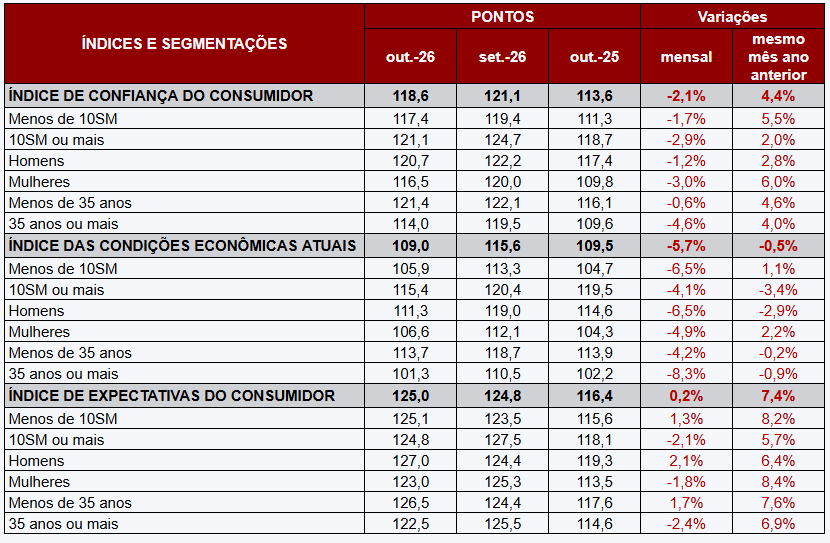
Na comparação anual, os avanços do ICC destacaram-se entre as mulheres (6%), as famílias com renda de até dez salários mínimos (5,5%) e os consumidores com menos de 35 anos (4,6%). As diferenças reforçam que a confiança não evolui de maneira uniforme e que a recuperação do consumo depende de fatores distintos de acordo com os públicos pesquisados.
Black Friday e Natal devem estimular vendas e contratações, apesar do cenário de cautela
Mesmo com a desaceleração da atividade econômica e com uma maior seletividade dos consumidores, a Black Friday e o Natal continuam representando oportunidades importantes para o comércio varejista. A concentração das compras de fim de ano, associada ao pagamento do 13º salário, tende a ampliar a circulação de recursos na economia, favorecendo o movimento nas lojas e estimulando a demanda por mão de obra.
Segundo projeção divulgada pela FecomercioSP em novembro, o comércio varejista do Estado de São Paulo gerará um saldo positivo de aproximadamente 20,5 mil postos de trabalho com carteira assinada nos meses de outubro e novembro de 2026, para atender à demanda sazonal. Supermercados e estabelecimentos de vestuário e calçados deverão concentrar entre 60% e 65% das oportunidades. Embora positiva, a estimativa é inferior às 23,9 mil vagas abertas no mesmo período de 2025, representando redução de aproximadamente 14,2%. Caso seja confirmado esse cenário, será o menor saldo para o período desde 2020.
A expectativa de contratações mais moderadas reflete as condições enfrentadas pelo setor ao longo do ano. Segundo a Pesquisa Conjuntural do Comércio Varejista (PCCV), da FecomercioSP, o faturamento real do varejo paulista acumulou queda de 6,1% entre janeiro e julho, com redução de 8,1% apenas em julho, na comparação interanual.
Esse desempenho, aliado ao custo elevado do crédito e à necessidade de controle das despesas operacionais, tem levado os empresários a adotar uma postura mais criteriosa nas decisões de investimento, contratação e formação de estoques.
Ainda assim, o calendário comercial oferece oportunidades para uma recuperação sazonal das vendas. A Black Friday ganhou importância crescente no comércio paulista e consolidou novembro como o segundo mês de maior faturamento do setor, atrás apenas de dezembro. E o Natal concentra a procura por presentes, alimentos, vestuário, calçados e produtos associados às comemorações, favorecendo diferentes segmentos do varejo.
Além disso, o pagamento do 13º salário constitui uma fonte adicional de recursos para as famílias. Embora parte desses valores possa ser direcionada à quitação de dívidas e à reorganização do orçamento doméstico, outra parcela tende a impulsionar compras e despesas típicas das festas de fim de ano.
Nesse ambiente, os resultados do ICC e do ICF indicam que o consumidor não deixou de apresentar disposição para comprar, mas está mais criterioso na escolha dos produtos, na comparação de preços e na avaliação das condições de pagamento.
Para os empresários, o desafio será aproveitar o aumento sazonal da demanda sem comprometer a rentabilidade. A diversidade de produtos, as ofertas adaptadas à capacidade financeira dos clientes, o controle de estoques e a gestão do fluxo de caixa serão fundamentais para transformar o maior movimento comercial em vendas efetivas.
A preparação das equipes também assume importância estratégica. Contratações planejadas, capacitação para atendimento, conhecimento dos produtos e organização das operações de venda e entrega podem contribuir para melhorar a experiência dos consumidores e reduzir perdas operacionais.
O cenário indica, portanto, um fim de ano com oportunidades comerciais, embora a recuperação das vendas deva ocorrer de maneira desigual entre os segmentos. O mercado de trabalho e a renda continuam oferecendo sustentação à demanda, enquanto o 13º salário e as datas comemorativas representam estímulos adicionais. A intensidade da recuperação, contudo, dependerá da capacidade das famílias de acomodar novas despesas e da habilidade das empresas de oferecer preços competitivos, condições adequadas de pagamento e atendimento eficiente.
Orientações para as empresas
Diante desse cenário, a FecomercioSP recomenda que o comércio adote um planejamento alinhado à capacidade financeira do consumidor. Embora o mercado de trabalho continue sustentando a demanda, o custo elevado do crédito, o comprometimento da renda e a cautela em relação às perspectivas profissionais tornam o consumidor mais seletivo, particularmente nas compras de maior valor.
Nesse contexto, é importante oferecer produtos em diferentes faixas de preço e comunicar de forma clara os descontos, as condições de pagamento e o valor total das compras, o que também ganha importância, particularmente, entre clientes mais sensíveis ao orçamento familiar.
Condições de pagamento atrativas, incluindo descontos no PIX e alternativas de parcelamento, podem contribuir para estimular as vendas. Entretanto, as empresas devem avaliar os custos das transações, as taxas financeiras, as margens de lucro e os efeitos sobre o capital de giro.
Outro ponto fundamental é o planejamento dos estoques. A melhora interanual dos indicadores de confiança e de intenção de consumo não garante crescimento expressivo das vendas. Por isso, os empresários devem acompanhar o giro dos produtos, identificar categorias de maior demanda e programar reposições de maneira gradual, evitando excesso de mercadorias e necessidade de descontos mais agressivos após as datas comemorativas.
A gestão do fluxo de caixa também deve considerar que o 13º salário pode ter diferentes destinações. Enquanto parte desses recursos pode impulsionar as compras de fim de ano, outra parcela deve ser utilizada na quitação de dívidas, no pagamento de despesas acumuladas e na reorganização do orçamento doméstico.
No ambiente digital, a competitividade dependerá ainda da clareza das informações, da integração entre canais de venda, da qualidade do atendimento e do cumprimento dos prazos de entrega.
O principal desafio do varejo será transformar as condições relativamente favoráveis de emprego e renda, associadas ao estímulo sazonal das datas comerciais, em vendas efetivas, sem comprometer a rentabilidade dos negócios. Embora o consumidor esteja mais cauteloso, o período oferece oportunidades para negócios que consigam combinar preços competitivos, condições de pagamento adequadas, planejamento de estoques e uma experiência de compra confiável.
Em um cenário de recuperação desigual, conhecer o consumidor, preservar margens e ajustar a estratégia comercial à demanda efetiva serão fatores decisivos para aproveitar a Black Friday e o Natal.
Produzido mensalmente pela FecomercioSP, o boletim Panorama do Comércio traz os principais indicadores econômicos para o planejamento dos negócios, além de apresentar análises sobre a conjuntura econômica, o perfil de consumo e as principais tendências que afetam a atividade empresarial. Confira aqui.
Nota metodológica
ICC
O Índice de Confiança do Consumidor (ICC) é apurado mensalmente pela FecomercioSP desde 1994. Os dados são coletados entre aproximadamente 2,1 mil consumidores no Município de São Paulo. O objetivo é identificar o sentimento dos consumidores levando em conta suas condições econômicas atuais e suas expectativas quanto à situação econômica futura. Esses dados são segmentados por nível de renda, sexo e idade. O ICC varia de zero (pessimismo total) a 200 (otimismo total). Sua composição, além do índice geral, apresenta-se como: Índice das Condições Econômicas Atuais (ICEA) e Índice das Expectativas do Consumidor (IEC). Os dados da pesquisa servem como um balizador para decisões de investimento e para formação de estoques por parte dos varejistas, bem como para outros tipos de investimento das empresas.
ICF
O Índice de Intenção de Consumo das Famílias (ICF) é apurado mensalmente pela FecomercioSP, desde janeiro de 2010, com dados de 2,2 mil consumidores no Município de São Paulo. O ICF é composto por sete itens: Emprego Atual; Perspectiva Profissional; Renda Atual; Acesso ao Crédito; Nível de Consumo Atual; Perspectiva de Consumo; e Momento para Duráveis. O índice vai de zero a 200 pontos, sendo que abaixo de cem pontos é considerado insatisfatório, e acima de cem pontos, satisfatório. O objetivo da pesquisa é ser um indicador antecedente de vendas do comércio, tornando possível — a partir do ponto de vista dos consumidores e não por uso de modelos econométricos — que seja uma ferramenta poderosa para o varejo, para os fabricantes, para as consultorias, assim como para as instituições financeiras.
Mais informações
Gestão da Comunicação
Lucas Mota — lmota@fecomercio.com.br
Assessoria de imprensa FecomercioSP
imprensa@fecomercio.net.br
Arlete Moraes — (11) 94291-8055
Andressa Knop — (11) 91995-3431
Erika Osti — (11) 92632-0303
Canal de Imprensa da FecomercioSP no WhatsApp