Nossa história, diretoria, missão e compromisso com o setor produtivo
NEGOCIAÇÕES COLETIVASDiálogo que aproxima empresas e trabalhadores e fortalece as relações de trabalho
SESCEspaço de convivência e transformação social
SENACOitenta anos de capacitação para o futuro do trabalho
CecomercioRepresentação e diálogo para defender os interesses do Comércio e dos Serviços
ConselhosConexão entre diferentes atores do setor produtivo para debater e construir agendas para os negócios e a sociedade
LicitaçõesEditais e oportunidades de negócios com o Poder Público para empresas
SindicatosA rede de entidades que fortalece a base empresarial
Articulação empresarial pelo desenvolvimento paulista
Materiais para informar, orientar e apoiar decisões de empresários e profissionais do setor produtivo
UM BRASILConexão de vozes, ideias e caminhos para o desenvolvimento do Brasil
Revista PBEspaço de ideias, análises e histórias que ajudam a interpretar os avanços e entraves do Brasil
Cartas SetoriaisDos dados à decisão: análises para entender cenários e embasar estratégias
NotáveisIniciativa para preservar e compartilhar a memória de personalidades que ajudaram a transformar o Brasil
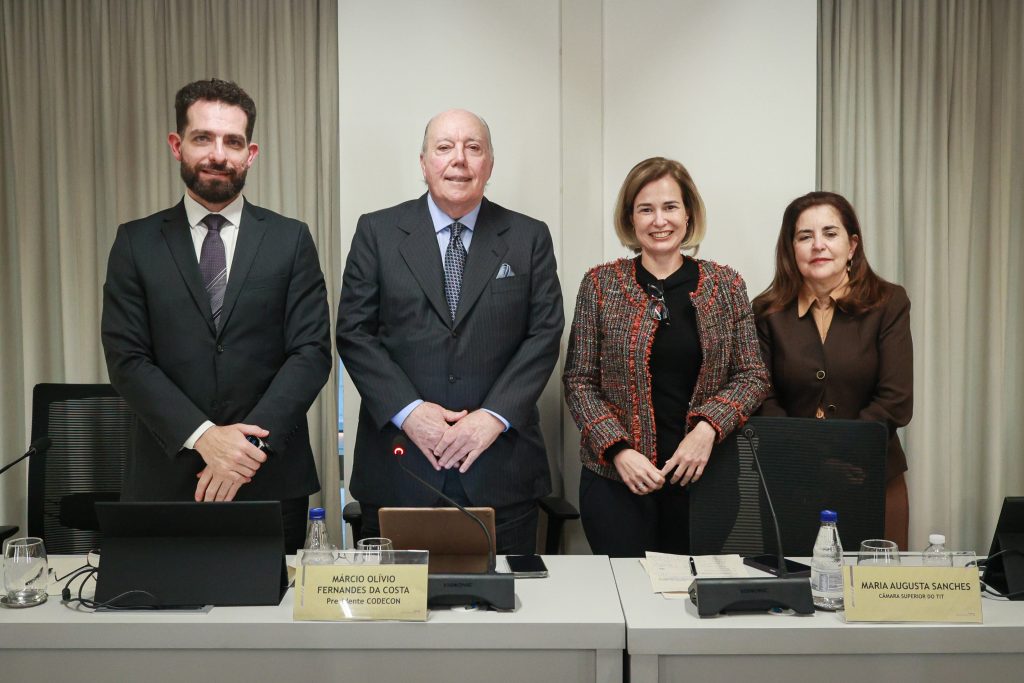
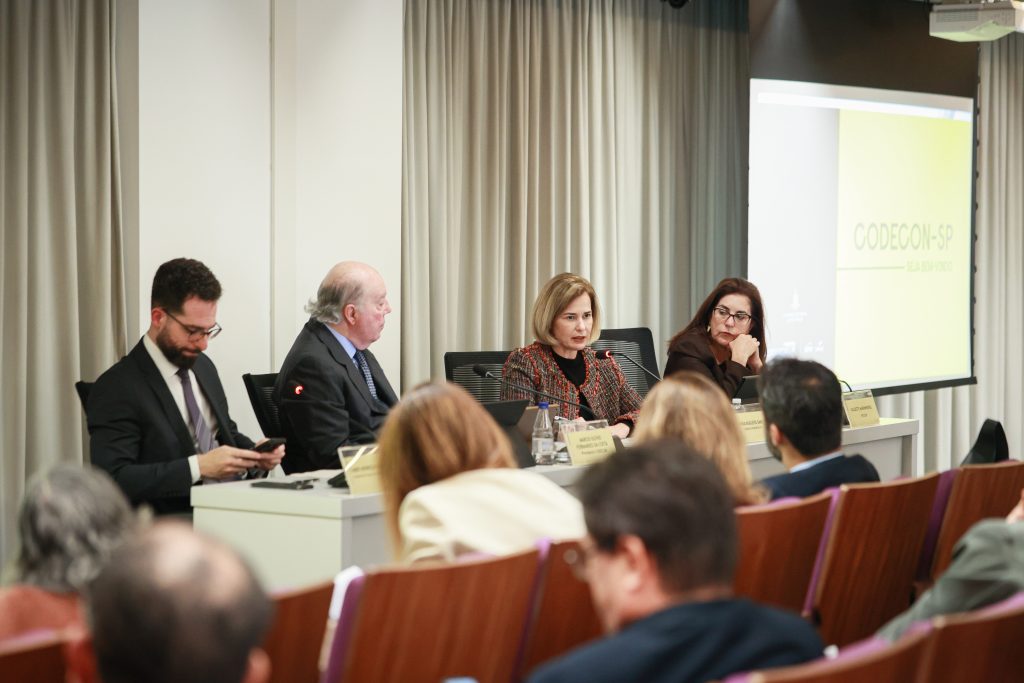
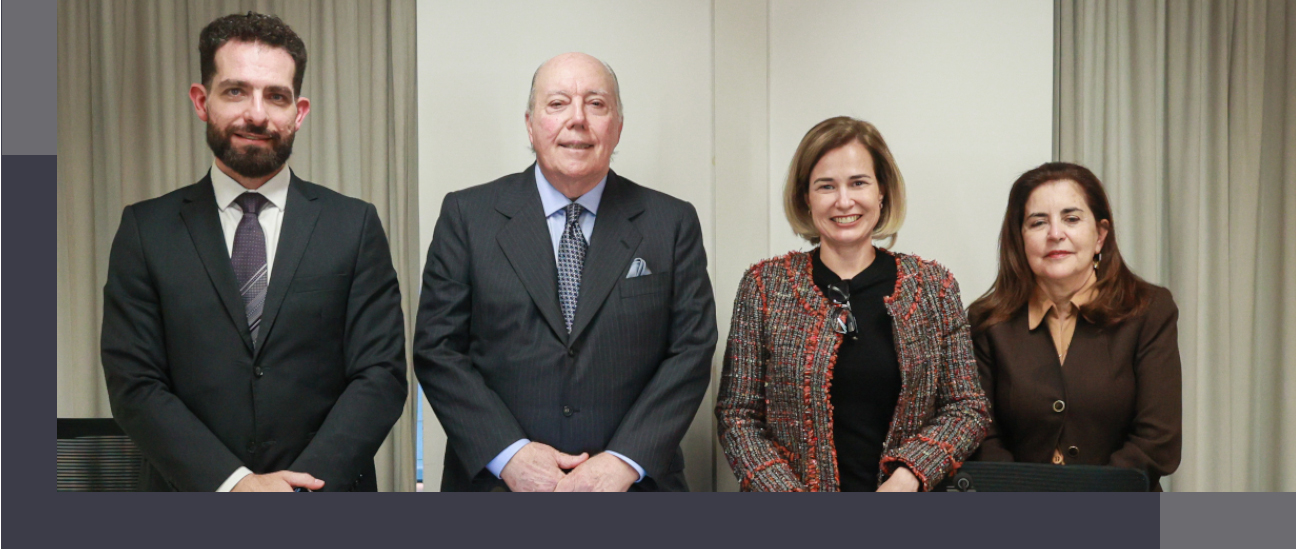
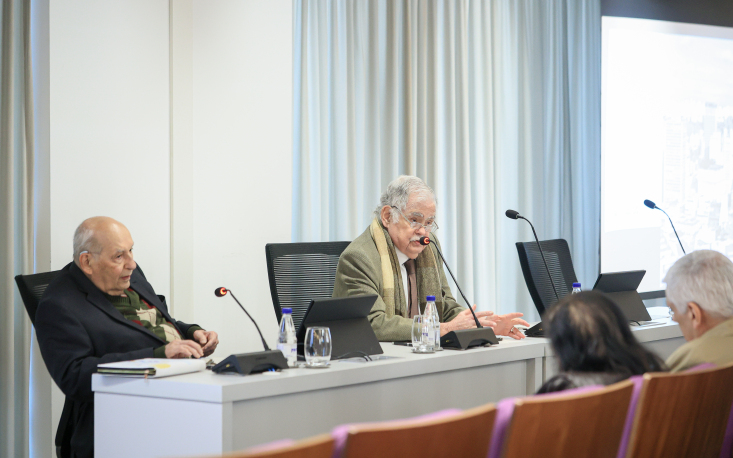
Durante a reunião do Conselho Estadual de Defesa do Contribuinte de São Paulo (Codecon/SP), realizada na última quarta-feira (28), Fábio Henrique Bordini Cruz, presidente do Tribunal de Impostos e Taxas (TIT-SP), e Maria Augusta Sanches, diretora e juíza integrante da Câmara Superior do Tribunal, apresentaram um amplo diagnóstico sobre o futuro do Processo Administrativo Tributário (PAT) no Estado. O foco da exposição foi a comparação entre a Lei Estadual 13.457/2009, que rege o PAT paulista, e a nova Lei Complementar (LC) 236/2026, que estabelece normas gerais nacionais para o processo administrativo fiscal.
Com o objetivo de identificar pontos comuns, compreender as inovações e avaliar os impactos no PAT estadual, os representantes do TIT-SP foram enfáticos: é urgente a necessidade de alteração legislativa em São Paulo. A LC 236/2026 estabelece em seu artigo 211-B que os entes federativos têm o prazo de dois anos para atualizar suas legislações tributárias, adotando os novos critérios. “Caso não o façam, as regras nacionais passam a valer de forma subsidiária, o que pode gerar insegurança jurídica se não houver uma adequação formal”, afirmou Cruz.
Embates entre o antigo e o novo
A apresentação traçou um paralelo detalhado entre as duas normas, destacando avanços estruturais. Uma das principais diferenças apontadas está no Auto de Infração. Enquanto a lei estadual de 2009 exige a identificação da repartição fiscal e a descrição do fato gerador, a LC 236/2026 inova ao exigir expressamente a subsunção jurídica (o enquadramento exato dos fatos à norma) e a menção de que o auto foi lavrado com base nos “elementos de prova disponíveis”.
Outro ponto de destaque é a produção de provas. A lei paulista permite a juntada de documentos novos em casos excepcionais, ouvindo a parte contrária. Já a nova lei nacional traz o conceito de “preclusão” (perda do direito de agir em determinada fase), exigindo que o contribuinte apresente os documentos e os motivos de fato e de direito já na primeira oportunidade de manifestação. Apenas situações de força maior, fatos supervenientes ou para rebater pontos trazidos posteriormente pela Fazenda permitem a juntada tardia.
O que muda na prática?
As regras de contagem de prazos e as espécies recursais também foram amplamente debatidas. A Lei 13.457/2009 prevê 30 dias para recursos, contagem em dias corridos e concede à Fazenda prazo em dobro. “Já a LC 236/2026 promove uma mudança ao estabelecer prazos menores, porém mais justos: 20 dias para impugnação e recursos, contagem em dias úteis e o fim do prazo em dobro para a Fazenda”, ponderou o presidente do TIT-SP. Além disso, a nova lei prevê a suspensão dos prazos entre 20 de dezembro e 20 de janeiro e exige a divulgação da pauta de julgamento com dez dias de antecedência (contra cinco da lei atual).
No rol de recursos, a LC 236/2026 traz como grande inovação os embargos de declaração, cabíveis em casos de omissão, contradição, obscuridade ou erro material, com interrupção do prazo para outros recursos. A lei também veda o recurso hierárquico à autoridade máxima (secretário ou ministro) e substitui o “recurso de ofício” pela “remessa necessária”.
Precedentes e o fim da litigiosidade
Sanches ressaltou que a nova norma busca uniformizar o entendimento e reduzir o contencioso. O sistema de precedentes vinculantes é ampliado. Enquanto a lei paulista foca em decisões em Ação Direta de Inconstitucionalidade (ADIN), Súmulas Vinculantes e Resoluções do Senado, a LC 236/2026 vincula toda a Administração Tributária às decisões definitivas do Supremo Tribunal Federal (STF) e do Superior Tribunal de Justiça (STJ) em repercussão geral e recursos repetitivos.
Na prática, se houver precedente favorável ao contribuinte, a Fazenda fica proibida de lavrar auto de infração, negar impugnação ou inscrever os débitos em dívida ativa. “Muito embora os precedentes da LC sejam mais amplos, o TIT-SP tem aplicado, na prática, esses precedentes. Mesmo assim, é necessária a modificação da lei estadual para atualizá-la”, ressaltou Maria Augusta.
Evolução do PAT paulista
Frente ao cenário apresentado, as propostas elencadas pelos representantes do TIT-SP para a evolução do processo em São Paulo concentram-se em três eixos principais. Confira a seguir.
Adequação legislativa: promover a atualização formal da Lei 13.457/2009 para incorporar as garantias e critérios da LC 236/2026, evitando a aplicação subsidiária da lei federal.
Gestão de precedentes: criar mecanismos permanentes de monitoramento de precedentes, com orientações periódicas aos servidores e sistemas de controle para impedir a cobrança de créditos que contrariem o entendimento dos tribunais superiores.
Ampliação das garantias processuais: internalizar inovações como os embargos de declaração, a contagem de prazos em dias úteis, a suspensão no recesso e o sobrestamento automático de processos quando STF ou STJ suspenderem a matéria.
Atuação ativa do Codecon/SP
Os conselheiros do Codecon/SP trabalham, desde o início de 2025, em um anteprojeto de lei para modernizar o PAT do Estado de São Paulo, visando à segurança jurídica, à celeridade processual e, como consequência, à queda do contencioso, além de adaptar a legislação.
Em 28 de maio de 2025, o Codecon/SP aprovou a criação do Grupo de Trabalho (GT), coordenado pelo conselheiro Rafael Zulli Neto, representante da Subsecretaria da Receita Estadual (SRE), para identificar melhorias e elaborar uma proposta de alteração da Lei 13.457/2009. Em junho do mesmo ano, o conselheiro apresentou um primeiro relato dos trabalhos e uma minuta com pontos a aprimorar. Desde então, GT contou com contribuições dos conselheiros e de convidados, entre eles a advogada Kalinka Bravo, especialista em Direito Tributário, André Felix Ricotta, professor doutor em Direito Tributário pela Pontifícia Universidade Católica de São Paulo (PUC/SP) e presidente da Comissão de Direito Tributário e Constitucional da OAB/SP, na subseção de Pinheiros, o advogado Celso Alves Feitosa, sócio-fundador do escritório Alves Feitosa Advogados Associados, e José Eduardo Soares de Melo, professor de Direito da PUC/SP.
“Em 16 de junho de 2026, o grupo concluiu as discussões sobre o texto. Entretanto, com a posterior sanção da Lei Complementar 236/2026, em 4 de setembro de 2026, surgiram novos elementos que deverão ser analisados e, se pertinentes, incorporados ao trabalho que está sendo analisado pelo grupo de trabalho”, explicou Márcio Olívio Fernandes da Costa, presidente do Codecon/SP, vice-presidente da Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP) e presidente do Conselho de Assuntos Tributários da Entidade.
Diante das impressões trazidas pelos representantes do TIT-SP, os conselheiros do Codecon/SP avaliarão as contribuições para incorporar ao anteprojeto e seguir como proposta ao Executivo e ao Legislativo paulista.
8º Congresso Codecon/SP
A reunião do Conselho também finalizou os preparativos para a 8ª edição do Congresso de Direito Tributário do Codecon/SP, que ocorrerá no dia 25 de novembro, das 9h às 18h, na sede da FecomercioSP.
O evento, que já está com as inscrições abertas, tem como tema central a nova relação entre Fisco e contribuinte: segurança jurídica e previsibilidade no cenário tributário.
O evento reunirá tributaristas, autoridades fiscais, contadores, empresários, estudantes e representantes das fazendas públicas para debater, além do tema principal, os desafios da transição para o IBS e a CBS e os caminhos para ampliar a confiança, prevenir conflitos e promover a segurança jurídica.
Serviço:
8º Congresso de Direito Tributário do Codecon
Data: 25 de novembro
Horário: das 9h às 17h
Local: Sede da FecomercioSP — Av. Rebouças, 3377, Pinheiros — São Paulo/SP
Confira a programação e faça sua inscrição: