Nossa história, diretoria, missão e compromisso com o setor produtivo
NEGOCIAÇÕES COLETIVASDiálogo que aproxima empresas e trabalhadores e fortalece as relações de trabalho
SESCEspaço de convivência e transformação social
SENACOitenta anos de capacitação para o futuro do trabalho
CecomercioRepresentação e diálogo para defender os interesses do Comércio e dos Serviços
ConselhosConexão entre diferentes atores do setor produtivo para debater e construir agendas para os negócios e a sociedade
LicitaçõesEditais e oportunidades de negócios com o Poder Público para empresas
SindicatosA rede de entidades que fortalece a base empresarial
Articulação empresarial pelo desenvolvimento paulista
Materiais para informar, orientar e apoiar decisões de empresários e profissionais do setor produtivo
UM BRASILConexão de vozes, ideias e caminhos para o desenvolvimento do Brasil
Revista PBEspaço de ideias, análises e histórias que ajudam a interpretar os avanços e entraves do Brasil
Cartas SetoriaisDos dados à decisão: análises para entender cenários e embasar estratégias
NotáveisIniciativa para preservar e compartilhar a memória de personalidades que ajudaram a transformar o Brasil
Alíquota da CBS: estimativa de 11,3% calculada pelo TCU é 22,8% superior aos 9,2% considerados pelas empresas no planejamento para 2027.
Tributação dos alimentos: cesta básica nacional, com 26 itens, terá alíquota zero de IBS e CBS, enquanto 17 grupos de alimentos terão redução de 60%.
Implementação da reforma: FecomercioSP defende adiar a cobrança efetiva de IBS e CBS para 2028, utilizando 2027 para testes e validação dos sistemas.
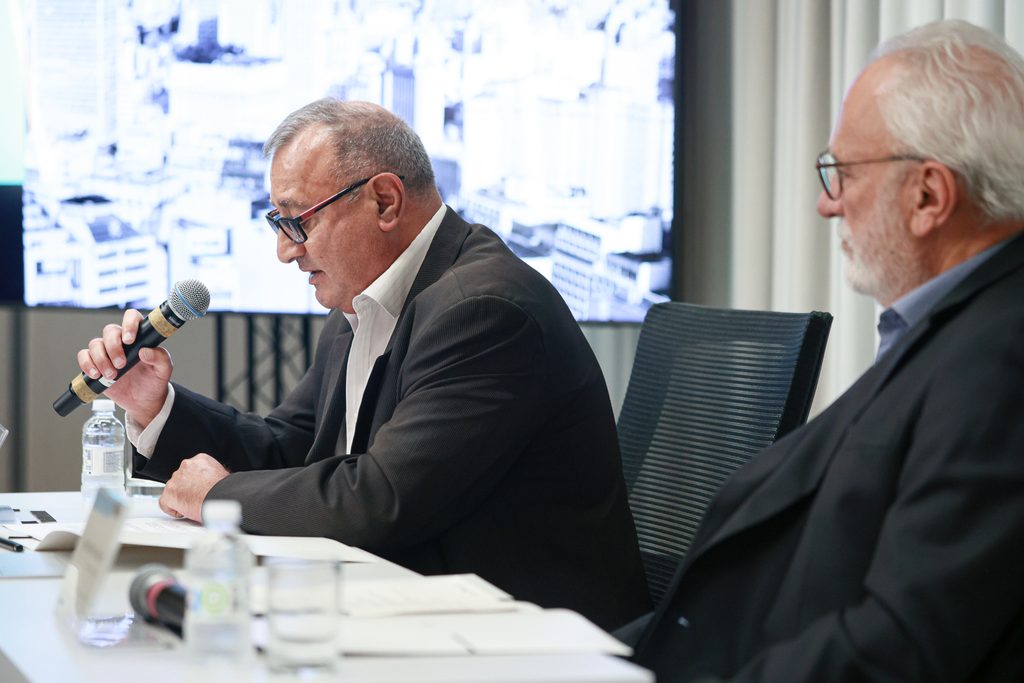
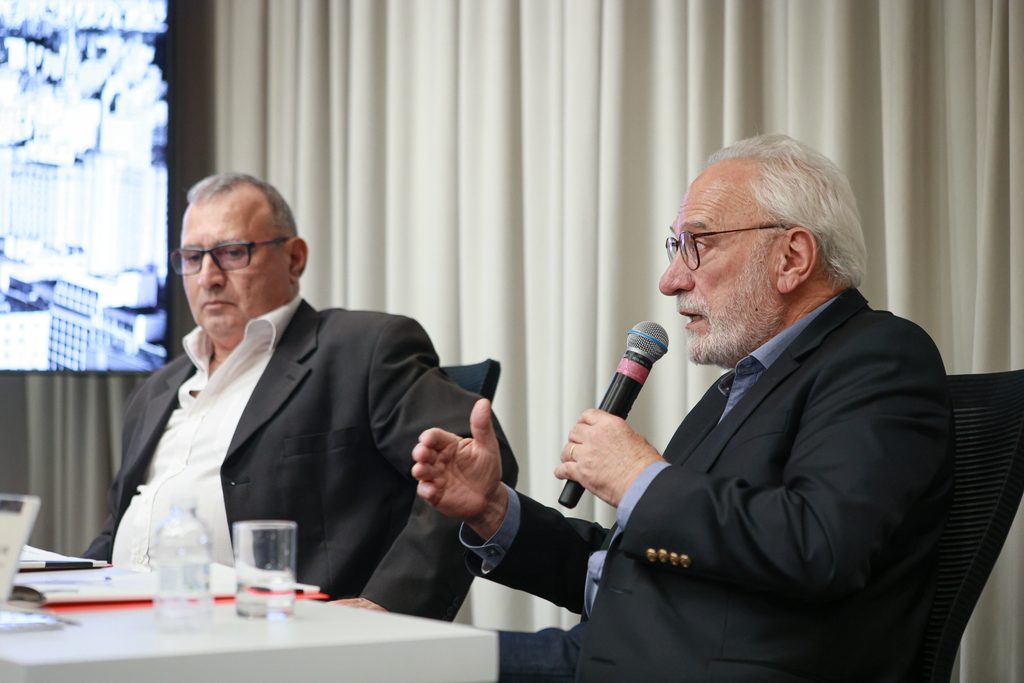
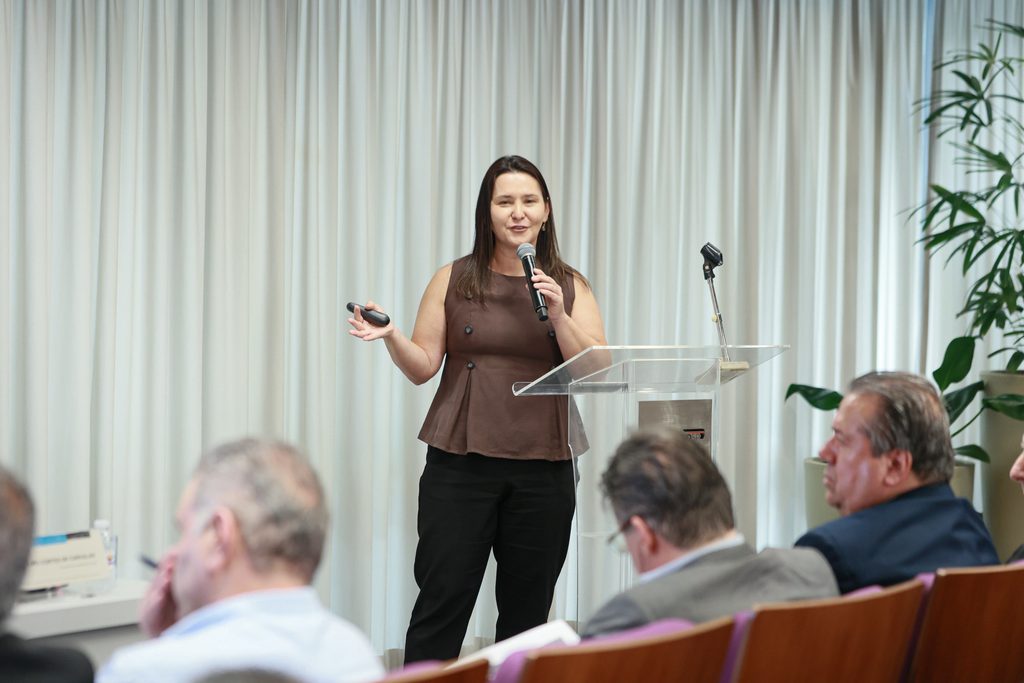
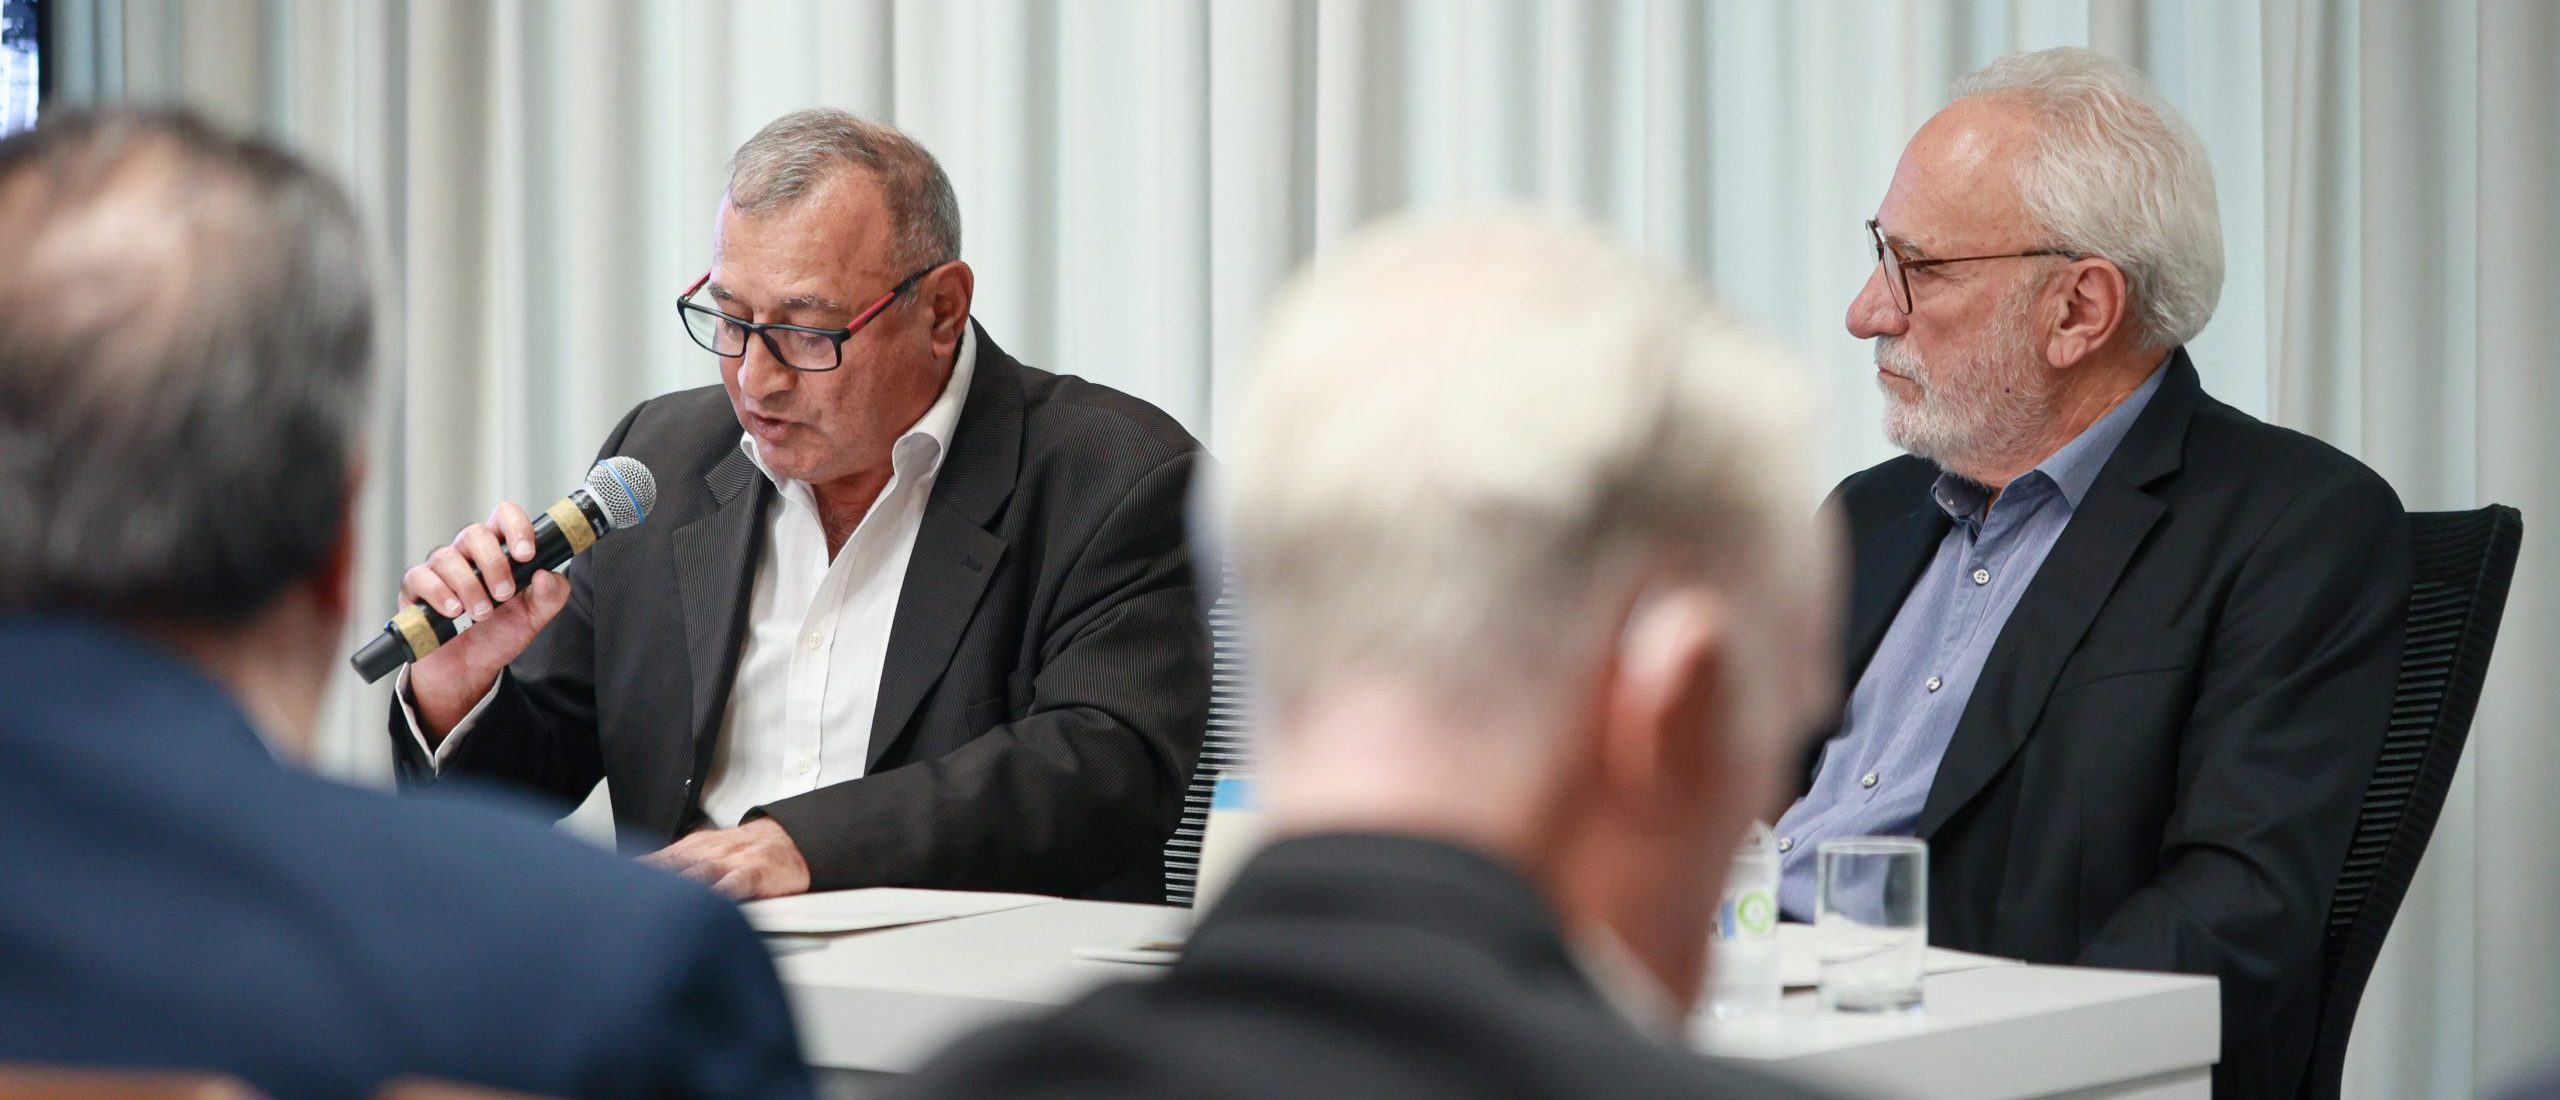
A Reforma Tributária impõe novos desafios ao setor de abastecimento, que precisará rever custos, adequar operações e adaptar o planejamento empresarial às mudanças na tributação dos alimentos. Diante desse cenário, o Conselho do Comércio de Abastecimento (CCAB) da Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP) debateu, na quarta-feira (4), os efeitos do novo sistema para o segmento.
Sarina Manata, assessora jurídica da FecomercioSP, apresentou os principais pontos definidos pela Reforma Tributária e as questões que ainda preocupam o setor produtivo. Dentre estas, está a estimativa de 11,3% para a alíquota da Contribuição Social sobre Bens e Serviços (CBS), calculada pelo Tribunal de Contas da União (TCU), cuja definição ainda depende de deliberação do Senado Federal.
De acordo com a Federação, o porcentual é 22,8% superior à estimativa de 9,2% utilizada pelas empresas em seus planejamentos para 2027. A diferença compromete as projeções empresariais e reforça a necessidade de esclarecimentos sobre os fatores que compõem o cálculo, incluindo as indefinições relacionadas ao Imposto Seletivo (IS).
Outro ponto elementar colocado em pauta foi o tratamento tributário dado aos alimentos. A Cesta Básica Nacional, composta por 26 itens, terá alíquota zero de IBS e CBS. A medida também contempla produtos hortícolas, frutas e ovos. A legislação prioriza alimentos in natura ou minimamente processados e consumidos majoritariamente por famílias de baixa renda.
Em complemento, 17 grupos de alimentos destinados ao consumo humano terão redução de 60% nas alíquotas de IBS e CBS. A categoria inclui, dentre outros produtos, lácteos, farinhas, crustáceos, moluscos e óleos vegetais. O presidente do Conselho, João Roberto Ferraro, destacou que o abastecimento é a base de qualquer sociedade. “Garantir que alimentos cheguem com regularidade, qualidade e a preços acessíveis à mesa dos brasileiros é o que sustenta a segurança alimentar, a saúde pública e a estabilidade da economia”, afirmou ao discorrer sobre as dúvidas das empresas do segmento, apesar da garantia de tributação zerada.
Sarina ressaltou que os empresários devem atentar às revisões dos benefícios fiscais, previstas a cada cinco anos. Nesse processo, o Poder Executivo e o Comitê Gestor do IBS avaliarão a eficácia dos incentivos concedidos, o que poderá resultar em mudanças nas regras de tributação dos alimentos.
Imposto do pecado
A reunião também abordou o , de competência federal, que incidirá sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. Dentre os produtos incluídos estão as bebidas alcoólicas e açucaradas. No caso das bebidas alcoólicas, a cobrança poderá combinar um porcentual sobre o valor do produto (ad valorem) com um valor específico por unidade de medida (ad rem), considerando o volume e o teor alcoólico. Os porcentuais também poderão variar conforme a categoria e serem progressivos de acordo com a concentração de álcool. No dia 4 de novembro, logo após a reunião do Conselho, o governo federal publicou a Medida Provisória (MP) 1.399/2026 que estabelece as regras e alíquotas do IS.
A proximidade do início da exigência da CBS, previsto para janeiro de 2027, também amplia as incertezas do ramo de abastecimento. A FecomercioSP vem alertando para a necessidade de postergar o início da cobrança para 2028 e de ajustar os prazos de substituição dos tributos atuais. A proposta da Federação é que em 2027 sejam realizados testes, sem o recolhimento efetivo de IBS e CBS, permitindo validar o ciclo completo das operações, incluindo cancelamentos, devoluções, pagamentos, créditos e ressarcimentos. A etapa também possibilitaria simular o funcionamento do split payment e das demais integrações necessárias.
No próximo ano, o CCAB também pretende avançar em iniciativas relacionadas à segurança alimentar. Para isso, estão previstas no planejamento ações conjuntas com o Programa Mesa Brasil, iniciativa do Sesc com foco na redução de desperdício de alimentos. “A ideia é que possamos trabalhar em conjunto por uma legislação que facilite a doação de alimentos para projetos como esse”, finalizou Ferraro.