Nossa história, diretoria, missão e compromisso com o setor produtivo
NEGOCIAÇÕES COLETIVASDiálogo que aproxima empresas e trabalhadores e fortalece as relações de trabalho
SESCEspaço de convivência e transformação social
SENACOitenta anos de capacitação para o futuro do trabalho
CecomercioRepresentação e diálogo para defender os interesses do Comércio e dos Serviços
ConselhosConexão entre diferentes atores do setor produtivo para debater e construir agendas para os negócios e a sociedade
LicitaçõesEditais e oportunidades de negócios com o Poder Público para empresas
SindicatosA rede de entidades que fortalece a base empresarial
Articulação empresarial pelo desenvolvimento paulista
Materiais para informar, orientar e apoiar decisões de empresários e profissionais do setor produtivo
UM BRASILConexão de vozes, ideias e caminhos para o desenvolvimento do Brasil
Revista PBEspaço de ideias, análises e histórias que ajudam a interpretar os avanços e entraves do Brasil
Cartas SetoriaisDos dados à decisão: análises para entender cenários e embasar estratégias
NotáveisIniciativa para preservar e compartilhar a memória de personalidades que ajudaram a transformar o Brasil
Em vigor desde 4 de setembro, a Lei Complementar (LC) 236/2026 promove alterações no Código Tributário Nacional (CTN). Dentre outros aspectos, a nova norma estabelece regras gerais sobre solução de controvérsias, penalidades, consensualidade e processo administrativo em matérias tributária e aduaneira, válidas para União, Estados, Distrito Federal e municípios. Esse foi o tema discutido na reunião de outubro do Conselho Superior de Direito da Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP), em 21 de outubro.
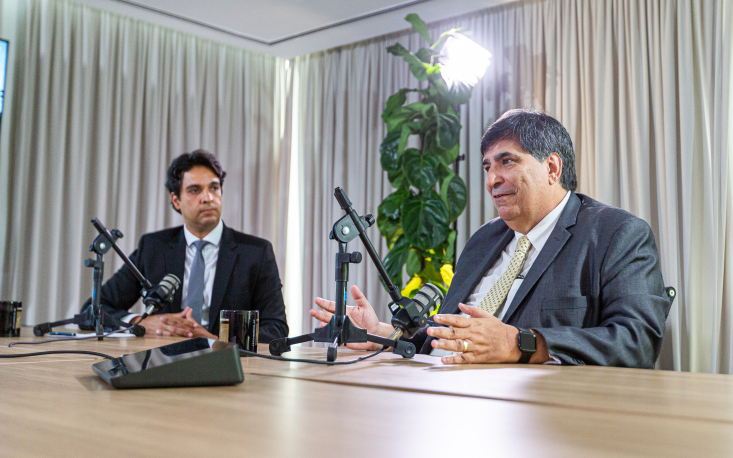
Compondo a mesa ao lado do presidente Ives Gandra da Silva Martins, as tributaristas Mariana Beraldo, da Associação Brasileira de Direito Financeiro (ABDF), e Gisele Bossa, sócia do Demarest Advogados e ex-membro do Conselho Administrativo de Recursos Fiscais (Carf), conduziram o debate. Segundo as palestrantes, a principal mudança é que o processo administrativo fiscal deixa de ser assunto exclusivo de cada ente federativo e passa, agora, a ter normas gerais com força de LC.
A lei é fruto do trabalho de uma comissão de juristas criada em 2022 por iniciativa do Senado e do Supremo Tribunal Federal (STF), presidida pela ministra Regina Helena Costa, do Superior Tribunal de Justiça (STJ). “Essa lei complementar vem justamente para consolidar o sistema multiportas no nosso CTN”, afirmou Mariana, referindo-se ao modelo que oferece ao contribuinte vias alternativas ao processo para resolver conflitos.
Para Gisele, a norma também representa uma tentativa de uniformizar o contencioso entre os entes federativos. “Imprimir algum grau de harmonização para que os entes federativos trabalhem o processo administrativo fiscal com um pouco mais de convergência de prazos e procedimentos, no fim do dia, sob a perspectiva de segurança jurídica”, resumiu.
Consensualidade tributária
A lei inclui no CTN a previsão de arbitragem, mediação e transação como meios de solução de conflitos operando em dois níveis. “O CTN reconhece os institutos e define os efeitos tributários de cada um com relação à exigibilidade, à extinção e à prescrição, matérias que precisam constar de LC”, explicou Mariana. A regulamentação de cada método, no entanto, dependerá de leis específicas. “A transação negocia o crédito, a arbitragem decide o mérito e a mediação ainda está por desenhar”, sintetizou.
Gandra Martins defende a pronta regulamentação dos institutos. “A transação e a arbitragem representam uma grande evolução no campo tributário, para reduzir o contencioso”, justificou. “Essa LC cria normas gerais a todos e facilita. Caso contrário, nós poderíamos ter inúmeros processos diferentes e alguns, eventualmente, facilitando até corrupção”, disse.
O dispositivo que afasta a caracterização de renúncia de receita, para fins da Lei de Responsabilidade Fiscal, na transação, na mediação e na arbitragem é um dos avanços. Segundo Mariana, a regra “vem para tranquilizar os municípios”, que tinham receio de responsabilização ao adotar esses mecanismos. Gisele lembrou que a Procuradoria-Geral da Fazenda Nacional (PGFN) foi inicialmente resistente à transação, com base na indisponibilidade do crédito, e que houve um esforço de diversas entidades para superar o impasse: “Foi um trabalho muito grande da Fiesp, da própria FecomercioSP, de todas as instituições, para explicar à PGFN que isso não violaria a Lei de Responsabilidade Fiscal”.
Penalidades, conformidade e novo diálogo com o Fisco
Outro ponto abordado foi o teto das multas: 75% do tributo lançado como regra geral, 100% nos casos de fraude, sonegação ou conluio e 150% na reincidência. Os limites não se aplicam às multas isoladas, bem como os devedores contumazes ficam de fora das reduções de penalidade. A lei também prevê descontos graduais conforme o momento do pagamento ou do parcelamento, com porcentuais maiores para contribuintes em programas de conformidade.
O movimento acompanha uma mudança de postura da Receita Federal, que deixa de atuar apenas sob a lógica punitiva. “Hoje, o contencioso é estratégico, pró-governança corporativa e pró-mapeamento de risco corporativo”, disse. Gisele apontou trazer vantagens práticas da adesão a programas de conformidade, como prioridade no ressarcimento de créditos. “Quem vai cortar a fila é justamente quem estiver nesses programas.”
No campo dos prazos, a LC passou a tratar expressamente da decadência nos casos de dolo, fraude ou simulação e ampliou as hipóteses de interrupção da prescrição, como a instauração de mediação, a instituição de arbitragem e o protesto da Certidão de Dívida Ativa.
Processo administrativo fiscal
O processo administrativo fiscal foi apontado como o de maior impacto prático, uma vez que assegura, em todas as administrações tributárias, o devido processo legal, o contraditório, a ampla defesa e o duplo grau de jurisdição, este último obrigatório para entes com mais de 100 mil habitantes. A norma lista os requisitos do auto de infração —, como a exigência expressa de que os fatos descritos sejam relacionados ao dispositivo legal infringido — e unifica os prazos: 20 dias úteis para impugnação e recursos e 5 dias úteis para embargos de declaração, com suspensão de 20 de dezembro a 20 de janeiro.
Também ganharam destaque a vedação de exigir depósito ou garantia para apresentar defesa ou recurso, o efeito vinculante, no âmbito administrativo, de decisões do STF e do STJ, e o sobrestamento automático dos processos quando as cortes suspenderem ações para formar precedente qualificado. Os entes terão dois anos para adaptar suas legislações.
Pontos em aberto
As palestrantes ressalvaram, no entanto, que a nova lei ainda deixa questões interpretativas relevantes. Por exemplo, a convivência com normas já existentes, como o Decreto 70.235/1972, o regimento do Carf e a LC 227/2026, que trata do contencioso do Imposto sobre Bens e Serviços (IBS), com regras e prazos distintos. Também permanece em discussão se a aplicação das novas normas é imediata ou só após período de adaptação, e como fica a nulidade por cerceamento de defesa nos entes subnacionais, já que o veto presidencial retirou parte dos dispositivos sobre nulidades, mas carece, ainda, de apreciação do Congresso Nacional.