Legislação
27/04/2026Comitê Gestor é o coração da Reforma Tributária, mas carece de definições para atender aos anseios dos contribuintes
Sem regras definidas para as cobranças dos novos tributos, órgão corre contra o tempo para formar sua diretoria e estabelecer normas basilares
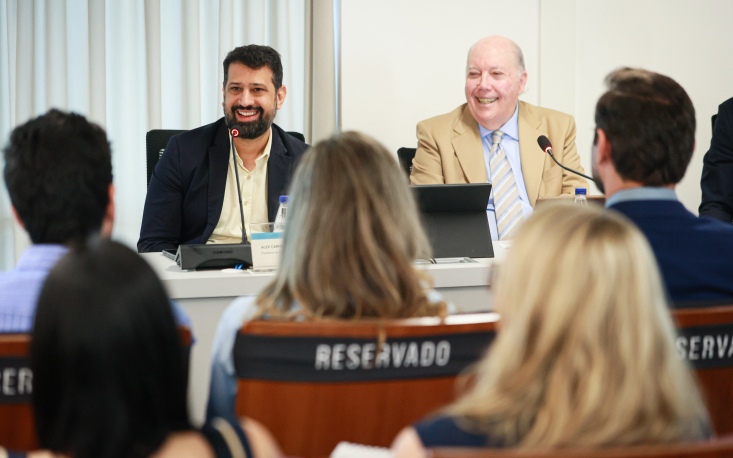
 Luis Felipe Vidal Arellano, secretário municipal da Fazenda de São Paulo e vice-presidente do Comitê Gestor do IBS, explica as atividades do órgão. (Foto: Edilson Dias/FecomercioSP)
 Foto: Edilson Dias/FecomercioSP
 Luis Felipe Vidal Arellano, secretário municipal da Fazenda de São Paulo e vice-presidente do Comitê Gestor do IBS (Foto: Edilson Dias/FecomercioSP)
 Foto: Edilson Dias/FecomercioSP
 Márcio Olívio Fernandes da Costa, presidente do Conselho de Assuntos Tributários da FecomercioSP, destaca a importância da participação da sociedade civil no Comitê Gestor do IBS. (Foto: Edilson Dias/FecomercioSP)
 Camila Tapias, sócia de Utumi Advogados e coordenadora da Reforma Tributária na Comissão Especial de Direito Tributário da OAB de São Paulo. (Foto: Edilson Dias/FecomercioSP)
 Fabricio Quirino, conselheiro do Conselho de Assuntos Tributários da FecomercioSP. (Foto: Edilson Dias/FecomercioSP)
 Carlos Alberto Baptistão, ex-presidente do Sindicato das Empresas de Serviços Contábeis e das Empresas de Assessoramento, Perícias, Informações e Pesquisas no Estado de São Paulo (Sescon) e diretor do Conselho Regional de Contabilidade (CRC).
 Karoline Lima, representante da Confederação Nacional de Dirigentes Lojistas (CNDL). (Foto: Edilson Dias/FecomercioSP)
 Benedito David Filho, representante do Sindicato das Empresas de Serviços Contábeis e das Empresas de Assessoramento, Perícias, Informações e Pesquisas no Estado de São Paulo (Sescon). (Foto: Edilson Dias/FecomercioSP)
 Clóvis Cabrera, consultor jurídico da Associação Comercial de São Paulo (ACSP). (Foto: Edilson Dias/FecomercioSP)
 Aldo Macri, presidente do Sindicato do Comércio Varejista e Lojista do Comércio de São Paulo (Sindilojas-SP). (Foto: Edilson Dias/FecomercioSP)
 Rodrigo Cardozo, representante da Federação das Indústrias do Estado de São Paulo (Fiesp). (Foto: Edilson Dias/FecomercioSP)
 Alan Berne, diretor de produtos e desenvolvimento da Adejo. (Foto: Edilson Dias/FecomercioSP)
 Mara Caramico, juíza do Tribunal de Impostos e Taxas de São Paulo (TIT-SP). (Foto: Edilson Dias/FecomercioSP)
 Valdete Marinheiro, vice-presidente do Codecon/SP. (Foto: Edilson Dias/FecomercioSP)
 José Eduardo Saran, representante da Associação dos Auditores Fiscais da Receita Estadual de São Paulo (Afresp). (Foto: Edilson Dias/FecomercioSP)
 Foto: Edilson Dias/FecomercioSP
A Reforma Tributária não representa apenas uma mudança de nomenclatura ou de incidência. Trata-se de uma transformação estrutural profunda que altera a lógica de arrecadação, a repartição de competências e, sobretudo, a forma de exercício do poder tributário no País.
A criação do Imposto sobre Bens e Serviços (IBS) e, em especial, do seu Comitê Gestor, inaugura uma nova arquitetura institucional, cujo funcionamento prático ainda suscita dúvidas, inquietações e apreensão por parte dos contribuintes.
Para sanar as principais dúvidas dos empresários, advogados e contadores, o Conselho de Assuntos Tributários da Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP), recebeu, na última quarta-feira (22), Luis Felipe Vidal Arellano, secretário municipal da Fazenda de São Paulo e vice-presidente do Comitê Gestor do IBS.
Regulamentos do IBS e da CBS
A grande questão que paira sobre o Comitê Gestor é a indefinição quanto aos regulamentos que definirão como serão administrados, apurados, fiscalizados e distribuídos os novos tributos.
Arellano explicou que o tema será debatido ainda em abril e espera que as regras sejam editadas no início de maio. “O Comitê Gestor será uma ‘superfazenda’. Por isso, essa complexidade de abarcar representantes dos fiscos estaduais e municipais resulta em certa burocracia. Estamos finalizando a escolha da diretoria do Comitê e, no dia 27 de abril, vamos nos reunir para deliberar sobre o regulamento do IBS.”
Essas definições são fundamentais para a segurança jurídica de fiscos e contribuintes, já que a Contribuição sobre Bens e Serviços (CBS) começa a ser exigida em 2027, e ambos os tributos (CBS e IBS) deverão seguir regras idênticas.
Participação da sociedade civil
A Emenda Constitucional (EC) 132/2023 introduziu princípios fundamentais para o novo sistema tributário nacional, como o princípio da cooperação, que propõe uma relação mais colaborativa entre Fisco e contribuintes, com os objetivos de aprimorar o sistema, incentivar a conformidade fiscal e reduzir a litigiosidade.
No mesmo sentido, o Código de Defesa do Contribuinte, instituído pela Lei Complementar (LC) 225/2026, estabelece, dentre os deveres da administração tributária, a adoção de medidas voltadas para a transparência e a participação dos contribuintes na elaboração e no aprimoramento da legislação tributária.
Márcio Olívio Fernandes da Costa, presidente do Conselho de Assuntos Tributários da FecomercioSP, ressaltou que a participação da sociedade civil será de fundamental importância para a elaboração de regras justas e alinhadas com a realidade. “Considerando que a minuta do regulamento parece estar na fase final de elaboração, entendemos que sua disponibilização prévia à sociedade civil é fundamental para possibilitar contribuições qualificadas e assegurar o cumprimento dos princípios constitucionais e das garantias previstas no Código de Defesa do Contribuinte”, afirmou Costa, que também é presidente do Conselho Estadual de Defesa do Contribuinte de São Paulo (Codecon/SP).
O vice-presidente do Comitê Gestor ponderou que a presença dos contribuintes é algo previsto no órgão, assim como já ocorre na Prefeitura de São Paulo, onde Arellano é secretário. “Neste momento, a definição da diretoria e do regulamento do IBS são as prioridades do Comitê. Após a aprovação do regulamento, entraremos em fase de testes e estudaremos a criação de um meio para que os interessados em enviar sugestões apresentem suas considerações”, pontuou.
Arellano ainda ressaltou que, em razão dessas prioridades, a primeira versão do regulamento deverá tratar especificamente do direito material dos novos tributos, deixando para um segundo momento o detalhamento de aspectos como cobrança, fiscalização e processo administrativo. Embora reconheça a importância da participação da sociedade civil na construção da norma, o secretário destacou que, neste primeiro momento, isso não será possível, em razão da demora na aprovação da LC 227/2026 e da instalação do Comitê Gestor do IBS. Ainda assim, enfatizou que o órgão permanece aberto ao recebimento de contribuições.
Insegurança latente
A reunião também contou com a participação de Camila Tapias, sócia de Utumi Advogados e coordenadora da Reforma Tributária na Comissão Especial de Direito Tributário da OAB de São Paulo, que fez importantes ponderações sobre como será feita a fiscalização e a cobrança dos novos tributos, além de como funcionará o processo administrativo.
A tributarista informou que colaborou na elaboração do Projeto de Lei Complementar (PLP) 50/2024, que propõe a fiscalização e a cobrança do IBS e da CBS de forma conjunta, além da instituição de um processo administrativo igualmente unificado, modelo que considera ideal para evitar a duplicidade de procedimentos e decisões conflitantes entre a Receita Federal e o Comitê Gestor do IBS. Ainda que essa não tenha sido a opção adotada pelo legislador, a advogada avaliou que alguns pontos sugeridos no projeto podem ser incorporados ao regulamento. Camila também sugeriu a criação de mecanismos de uniformização de decisões entre os órgãos envolvidos, antes da submissão dos casos à instância recursal de integração do contencioso do IBS e da CBS. Também destacou que, considerando que a CBS começará a ser cobrada em 2027, enquanto o IBS terá início apenas em 2029, é provável que o contencioso surja primeiro no âmbito da Receita Federal, que tenderá a formar jurisprudência antes do Comitê Gestor do IBS.
Por fim, ponderou como retrocesso a vedação de que o julgador administrativo afaste a aplicação de normas por ilegalidade, prerrogativa atualmente admitida no âmbito do Conselho Administrativo de Recursos Fiscais (Carf) e em órgãos administrativos locais, como o Tribunal de Impostos e Taxas do Estado de São Paulo (TIT/SP).
“É importante que as contribuições dos contribuintes e dos advogados sejam incorporadas à legislação, conforme o sistema esteja operando. Será preciso adaptar o ‘jogo com a bola rolando’ para evitar confusões”, afirmou Camila.
Expectativa e preocupação
Por fim, o presidente do Conselho de Assuntos Tributários salientou que o diálogo, neste momento de formulação das regras, é indispensável para atingir o objetivo da Reforma Tributária de tornar o sistema mais simples, racional e menos litigioso. “Observa-se uma combinação de expectativa e preocupação com os aspectos ainda indefinidos. Temos diante de nós uma oportunidade histórica de construir um sistema mais racional e eficiente. Mas isso só será possível com clareza normativa, coerência na aplicação e respeito ao contribuinte”, ponderou Costa.
Inscreva-se para receber a newsletter e conteúdos relacionados
Notícias relacionadas
-
 Legislação
NFS-e não será rejeitada por erros em IBS e CBS em 2026
Até dezembro, empresas com selo de conformidade fiscal não serão punidas por inconsistências
-
Legislação
Empresas têm até 30 de outubro para optar pelo Simples Nacional híbrido
LegislaçãoExigências ao nanoempreendedor são adiadas para 2029
LegislaçãoFragmentação tributária traz impasses ao setor de importações

Recomendadas para você
-
 Legislação
Contencioso é o verdadeiro teste da Reforma Tributária
Processos administrativo e judicial do novo sistema correm riscos de fragmentação e proliferação de litígios em 2027
-
 Legislação
Prazo maior para CNPJ de pessoa física permite adaptação a novo sistema
Inscrição será exigida a partir de janeiro para a emissão de notas fiscais e apuração do IBS e da CBS
-
 Legislação
Empresas já devem preencher os campos de IBS e CBS na NF-e
Ausência dessas informações pode levar à rejeição do documento fiscal
-
 Legislação
Exigência de CNPJ e nota fiscal pode frear nanoempreendedorismo
Manifesto multissetorial defende dispensa de obrigações fiscais para 19 milhões nessa situação