Nossa história, diretoria, missão e compromisso com o setor produtivo
NEGOCIAÇÕES COLETIVASDiálogo que aproxima empresas e trabalhadores e fortalece as relações de trabalho
SESCEspaço de convivência e transformação social
SENACOitenta anos de capacitação para o futuro do trabalho
CecomercioRepresentação e diálogo para defender os interesses do Comércio e dos Serviços
ConselhosConexão entre diferentes atores do setor produtivo para debater e construir agendas para os negócios e a sociedade
LicitaçõesEditais e oportunidades de negócios com o Poder Público para empresas
SindicatosA rede de entidades que fortalece a base empresarial
Articulação empresarial pelo desenvolvimento paulista
Materiais para informar, orientar e apoiar decisões de empresários e profissionais do setor produtivo
UM BRASILConexão de vozes, ideias e caminhos para o desenvolvimento do Brasil
Revista PBEspaço de ideias, análises e histórias que ajudam a interpretar os avanços e entraves do Brasil
Cartas SetoriaisDos dados à decisão: análises para entender cenários e embasar estratégias
NotáveisIniciativa para preservar e compartilhar a memória de personalidades que ajudaram a transformar o Brasil
A LC 214/2025 não definiu se os novos tributos compõem a base de cálculo do ICMS na transição; Estados como São Paulo, Minas Gerais e Rio Grande do Sul já sinalizam cobrança a partir de 2027, o que pode elevar o ICMS em cerca de 9% e já gerou decisões judiciais favoráveis aos contribuintes.
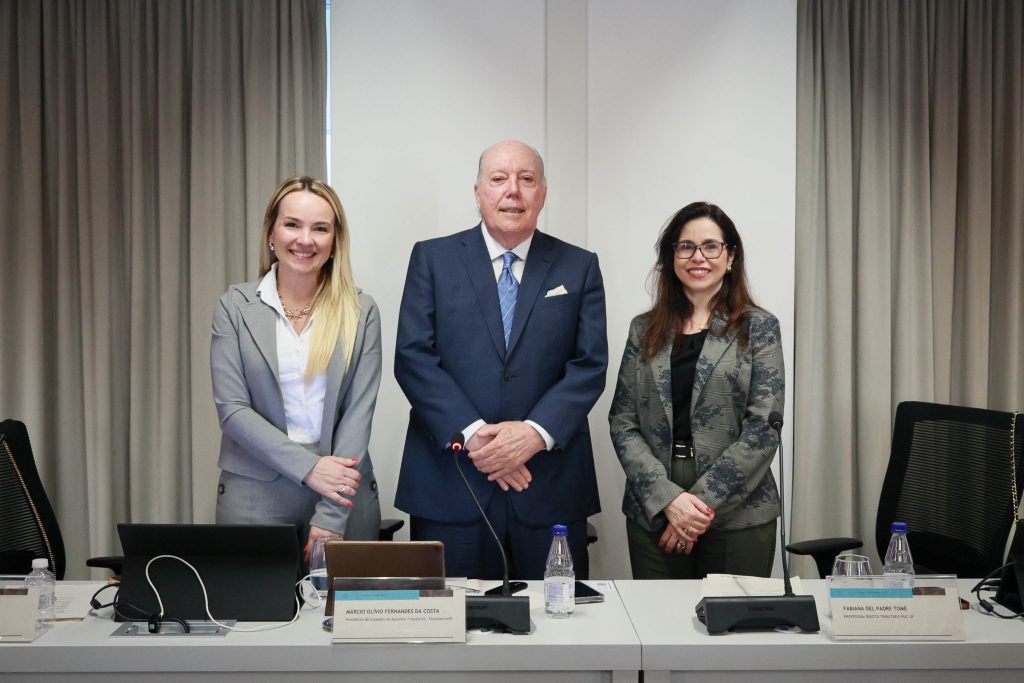
A transição para o novo modelo tributário brasileiro, longe de ser um processo pacífico, tem se convertido em um terreno fértil para disputas judiciais. Na última quarta-feira (21), durante a reunião do Conselho de Assuntos Tributários da Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP), as advogadas Fabiana Del Padre Tomé, professora na Pontifícia Universidade Católica de São Paulo (PUC/SP) e no Instituto Brasileiro de Estudos Tributários (Ibet), e Camila Abrunhosa Tapias, sócia de Utumi Advogados e coordenadora da Reforma Tributária na Comissão Especial de Direito Tributário da Ordem dos Advogados do Brasil em São Paulo (OAB/SP), destacaram dois temas que ilustram os desafios que o contribuinte tem enfrentado para navegar entre a letra fria da lei e a interpretação dos fiscos: a inclusão do IBS e da CBS na base de cálculo do ICMS, além do aumento de 10% nos porcentuais de presunção do lucro presumido.
O custo da transição
A primeira controvérsia discutida na reunião diz respeito à base de cálculo do ICMS durante o período de transição. A Lei Complementar (LC) 214/2025, que regulamenta a Reforma Tributária, estabeleceu expressamente que o ICMS não integra as bases de cálculo do IBS e da CBS entre 2026 e 2032. No entanto, a norma foi omissa quanto ao caminho inverso, pois não há regra explícita definindo se o IBS e a CBS devem ou não compor a base de cálculo do ICMS.
“Enquanto a lei cala, os Estados já se manifestaram. São Paulo, por meio de respostas a consultas tributárias, Minas Gerais e o Rio Grande do Sul já sinalizaram que, a partir de 2027, cobrarão o ICMS incluindo os novos tributos em sua base de cálculo”, apontou Fabiana.
O impacto financeiro dessa interpretação é significativo. Conforme exemplificou Fabiana, em uma venda de R$ 1 mil (valor da mercadoria sem tributos), o ICMS calculado sem a inclusão de IBS e CBS seria de R$ 219,51. Com a inclusão dos novos tributos na base, o valor salta para R$ 239,49. Isso representa um acréscimo de R$ 19,98 a cada venda de R$ 1 mil, ou seja, um ICMS aproximadamente 9% maior.
“Esse montante será repassado ao consumidor final, que será onerado duplamente no processo por uma interpretação que não tem fundamento jurídico”, afirmou Fabiana.
A batalha judicial
Frente a esse cenário, o Judiciário tem sido acionado. Já existem decisões favoráveis aos contribuintes em diferentes instâncias. A primeira decisão do País sobre o tema foi uma liminar concedida em 9 de setembro deste ano, pela 16ª Vara da Fazenda Pública de São Paulo (TJ-SP). Em outubro, a 2ª Vara da Fazenda Pública de Santos proferiu a primeira sentença, também favorável ao contribuinte.
Os argumentos da defesa concentram-se na ausência de LC que determine a inclusão, no fato de o IBS e a CBS serem calculados “por fora” (não sendo receita do vendedor) e na aplicação do Tema 69 do Supremo Tribunal Federal (STF), que definiu a exclusão do ICMS da base do PIS/Cofins.
Por outro lado, os fiscos sustentam que a Lei Kandir já define a base de cálculo do ICMS como o “valor da operação”, e que a LC 214/2025 apenas excluiu o ICMS da base do IBS/CBS, não o contrário. Além disso, argumentam que o IPI também é calculado “por fora” e, ainda assim, integra a base do ICMS.
Para Márcio Olívio Fernandes da Costa, presidente do Conselho de Assuntos Tributários da FecomercioSP e vice-presidente da Entidade, a interpretação dos fiscos põe em risco os princípios da Reforma Tributária. “Os princípios da simplicidade e da transparência, inseridos no texto constitucional pela Emenda Constitucional (EC) 132/2023, aplicáveis a todo o Sistema Tributário Nacional, ficam comprometidos com essa postura. O novo sistema deve simplificar e desonerar o contribuinte, e não trazer mais insegurança jurídica e aumento da carga tributária”, ponderou Costa, que também é presidente do Conselho Estadual de Defesa do Contribuinte de São Paulo (Codecon/SP).
Lucro presumido: regime ou benefício fiscal?
A segunda controvérsia apresentada na reunião, sob a ótica da advogada Camila, envolve a LC 224/2025, que majorou em 10% os porcentuais de presunção do lucro presumido. A medida elevou a presunção de 32% para 35,2% sobre a parcela do faturamento que excede R$ 5 milhões anuais.
A base do questionamento judicial é a natureza jurídica do regime. O governo tem tratado o lucro presumido como um “benefício fiscal” — o que justificaria a majoração para recompor receitas e lidar com o volume de gastos tributários da União. No entanto, os contribuintes e juristas contestam essa classificação.
Camila argumentou que o regime é uma técnica simplificada de apuração da base tributável, prevista no artigo 44 do Código Tributário Nacional (CTN), e não uma renúncia de receita. “O próprio demonstrativo de gastos tributários que instruiu o Projeto de Lei Orçamentária de 2026 não classificou o regime como gasto tributário. Não dá para afirmar que o empresário teve mais lucro se ultrapassou os R$ 5 milhões no faturamento, tornando a presunção injusta e o regime insustentável”, afirmou a advogada.
A judicialização sobre o tema tem se expandido rapidamente. Já há decisões favoráveis em primeira instância e nos Tribunais Regionais Federais (TRF-3, TRF-4 e TRF-5), que afastaram a majoração a empresas associadas a ações coletivas. Contudo, o cenário não é unânime: o TRF-3 e o TRF-4 já proferiram decisões de mérito desfavoráveis aos contribuintes, validando o aumento.
No STF, a Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) ajuizou a Ação Direta de Inconstitucionalidade (ADI) 7982, questionando o aumento. A entidade sustenta que a majoração uniforme ignora as diferenças entre as atividades econômicas e viola a capacidade contributiva e a progressividade, além de reforçar a tese de que o lucro presumido seja uma forma de apuração, e não um benefício fiscal. A ADI aguarda análise do relator, o ministro Luiz Fux.
Os argumentos dos contribuintes também apontam para a violação do princípio da isonomia, uma vez que a lei cria duas classes de contribuintes dentro do mesmo regime (os que pagam sobre 32% e os que pagam sobre 35,2% no excedente), ocasionando insegurança jurídica, dado que a alteração relevante da carga tributária ocorre em um regime amplamente utilizado.
O papel do setor produtivo
Para o presidente do Conselho de Assuntos Tributários da FecomercioSP, acompanhar essas discussões é fundamental. As duas controvérsias — a base de cálculo do ICMS e a majoração do lucro presumido —, além de se mostrarem disputas técnicas entre fiscos e contribuintes, refletem um ambiente de profunda instabilidade normativa. “O setor produtivo precisa considerar não apenas o custo tributário imediato, mas também os riscos e os custos de recorrer ao Judiciário para garantir a aplicação de regras claras e a segurança jurídica necessária para o investimento e a geração de empregos”, afirmou Costa.
Enquanto o Supremo não pacifica a matéria, seja pela ADI 7982, seja pelos recursos que chegam ao Tribunal sobre a base do ICMS, a recomendação para o contribuinte é de cautela. As decisões liminares e de mérito continuarão a ditar o ritmo das operações das empresas, bem como a conformidade tributária exigirá, mais do que nunca, um acompanhamento jurídico atento às constantes reviravoltas no cenário judicial. Às portas do início da transição entre os sistemas, que começa em 1º de janeiro, as regras ainda não estão claras. Nem mesmo as alíquotas estão definidas, causando uma insegurança jurídica muito grande ao setor produtivo, já resultando em ações judiciais.