Legislação
07/10/2026NFS-e não será rejeitada por erros em IBS e CBS em 2026
Até dezembro, empresas com selo de conformidade fiscal não serão punidas por inconsistências; a partir de 1º de janeiro, regras e sanções entram em vigor
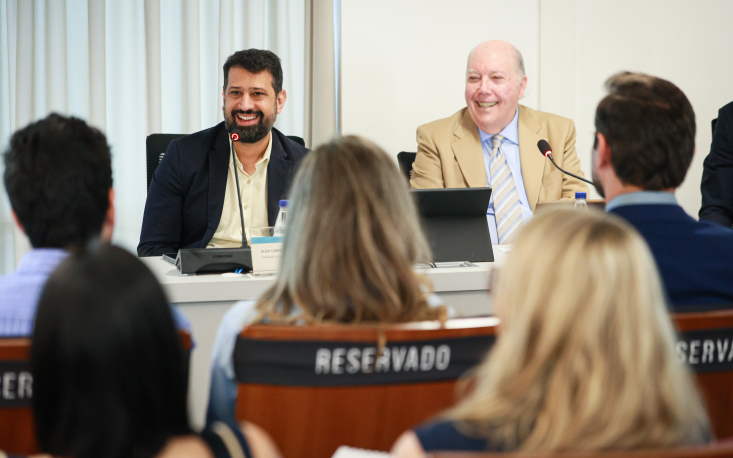 Reunião do Conselho de Assuntos Tributários da FecomercioSP debate os prazos, as regras de validação e os impactos da Reforma Tributária sobre a rotina das empresas. (Foto: Edilson Dias/FecomercioSP)
 Foto: Edilson Dias/FecomercioSP
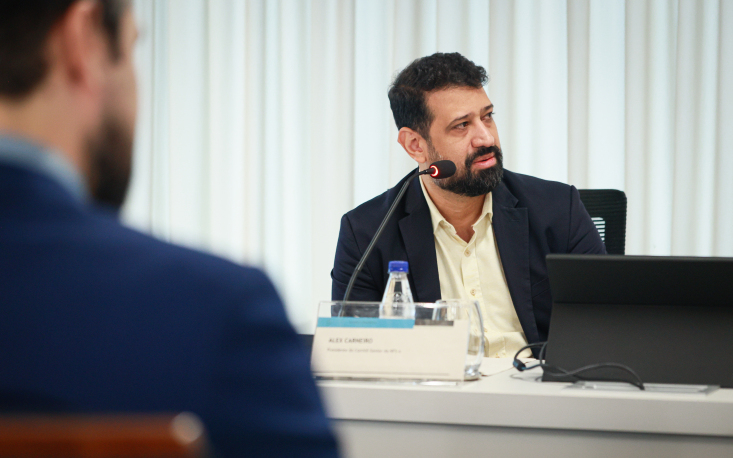 Alex Carneiro, presidente do Comitê Gestor da NFS-e. (Foto: Edilson Dias/FecomercioSP)
 Foto: Edilson Dias/FecomercioSP
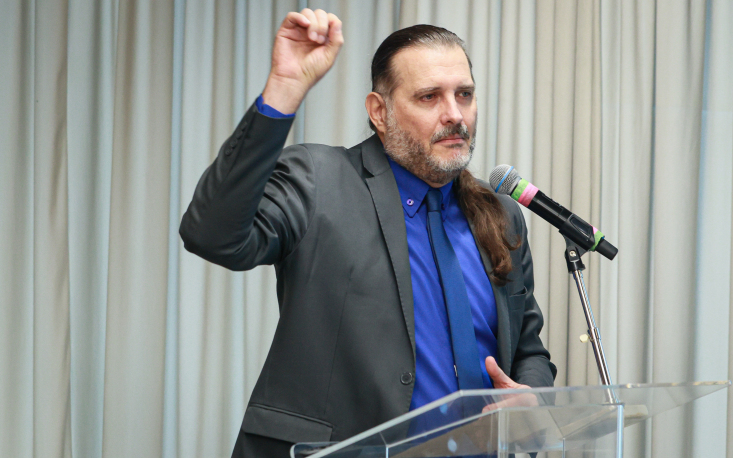 Carlos Burkle, secretário executivo do Comitê Gestor da NFS-e, fala sobre os prazos e mudanças no sistema. (Foto: Edilson Dias/FecomercioSP)
 Foto: Edilson Dias/FecomercioSP
 Ariel Bolzan Witczak, auditor fiscal da Receita Federal. (Foto: Edilson Dias/FecomercioSP)
 Foto: Edilson Dias/FecomercioSP
 Thiago Rubio Salvioni, subsecretário da Receita Municipal de São Paulo. (Foto: Edilson Dias/FecomercioSP)
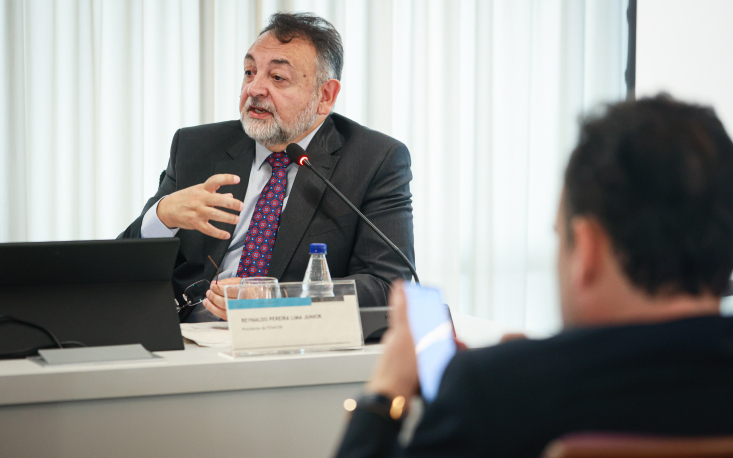 Reynaldo Pereira Lima Junior, presidente da Fenacon. (Foto: Edilson Dias/FecomercioSP)
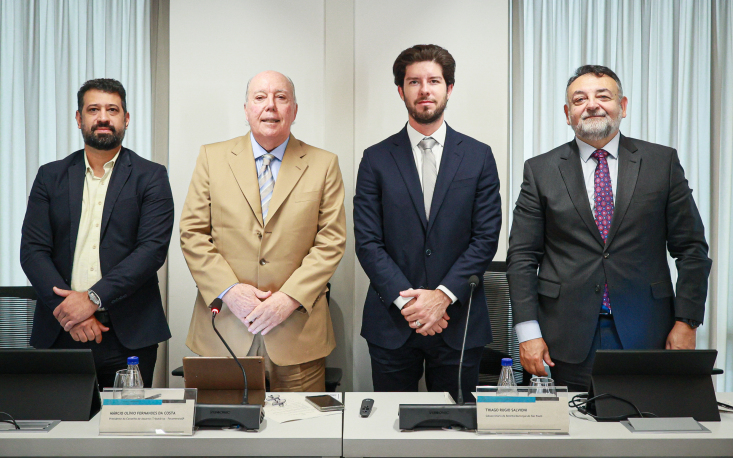 Foto: Edilson Dias/FecomercioSP
Com a Reforma Tributária, a nota fiscal deixa de ser apenas o registro da prestação do serviço e passa a ocupar papel central na identificação da operação, na apuração dos novos tributos e na verificação dos créditos. Na prática, a qualidade dos dados do documento fiscal terá efeito direto sobre a rotina de faturamento e sobre o cumprimento das obrigações tributárias. Erros, portanto, podem custar caro às empresas, tanto em prejuízos econômicos como em conformidade fiscal.
Para debater este tema, o Conselho de Assuntos Tributários da Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP) reuniu, na última quarta-feira (30), representantes do setor produtivo, dos profissionais da contabilidade, autoridades do Comitê Gestor da Nota Fiscal de Serviços eletrônica (NFS-e), da Receita Federal do Brasil (RFB) e da administração tributária do município de São Paulo para discutir os prazos, as regras de validação e os impactos da Reforma Tributária sobre a rotina das empresas.
Participaram da reunião Alex Carneiro, presidente do Comitê Gestor da NFS-e; Thiago Rubio Salvioni, subsecretário da Receita Municipal de São Paulo; e Reynaldo Pereira Lima Junior, presidente da Federação Nacional das Empresas de Serviços Contábeis e das Empresas de Assessoramento, Perícias, Informações e Pesquisas (Fenacon). O encontro foi mediado por Márcio Olívio Fernandes da Costa, presidente do Conselho de Assuntos Tributários, vice-presidente da FecomercioSP e presidente do Conselho Estadual de Defesa do Contribuinte de São Paulo (Codecon/SP).
As mudanças na NFS-e envolvem novos campos para o Imposto sobre Bens e Serviços (IBS) e para a Contribuição sobre Bens e Serviços (CBS), códigos, regras de validação e integração entre os emissores municipais e o ambiente nacional.
Aos contribuintes, é indispensável que as orientações sejam claras, consistentes e divulgadas com antecedência suficiente. As empresas precisam de tempo para atualizar sistemas, testar integrações, capacitar equipes e ajustar procedimentos, sem risco de interromper o faturamento.
Corrida contra o tempo
Segundo Carneiro, os sistemas estão agregando todas as informações dos municípios e dos Estados — tarefa difícil, pois nem todos os entes estão no mesmo patamar tecnológico. “O desafio é fazer todas as adaptações a fim de cumprir as exigências dentro do prazo do legislador. Há uma força-tarefa para adaptar os sistemas, que trabalharão, paralelamente, até 2032”, apontou o presidente do Comitê Gestor da NFS-e.
Além dos problemas da uniformização entre os entes, novos segmentos passarão a recolher CBS e IBS e precisam entrar no circuito, como os serviços imobiliários e condomínios.
“Trabalhamos com os setores que serão impactados pela incidência dos novos tributos que anteriormente não entravam, como as atividades de locação de imóveis e prestação de serviços condominiais. É uma nova realidade que exige adaptação de ambas as partes”, apontou Carneiro.
Confira, a seguir, o cronograma da NFS-e até 2027, conforme o plano de implantação, presente no Ato Conjunto 4/2026 do Comitê Gestor do IBS.
Data de Início | Escopo de Aplicação |
1º de outubro de 2026 | Serviços gerais: NFS-e para serviços não especialmente listados, NFCom (serviços de comunicação), DIR e DeRE (primeira fase). |
1º de novembro de 2026 | Simples Nacional: todas as empresas optantes pelo Simples Nacional passam a ser obrigadas a emitir NFS-e pelo Emissor Nacional (ambiente federal), inclusive os estabelecimentos de São Paulo. |
1º de dezembro de 2026 | Módulos especiais e cenários específicos: serviços intermediados por plataformas digitais, licenciamento de software, processamento de dados e hospedagem em nuvem, transmissão por streaming, transporte público municipal, aluguel de bens móveis e imóveis, taxas condominiais etc. |
1º de janeiro de 2027 | Simples Nacional (IBS/CBS): a partir desta data, as informações de IBS e CBS nos documentos fiscais das empresas optantes pelo Simples Nacional passam a ser oficialmente válidas; as regras entram em vigor de forma integral e as penalidades relacionadas começam a ser aplicadas. |
Sem punições em 2026
Um dos pontos centrais do debate foi a necessidade de um período de testes sem penalidades. De acordo com Carneiro, não haverá rejeição do documento que não constar os campos preenchidos para o IBS e a CBS neste ano, mas as empresas que descumprirem as regras deverão buscar a conformidade até a virada do ano, pois, a partir de 1º de janeiro, haverá sanções e rejeições.
Para os contribuintes detentores dos selos de conformidade fiscal, haverá comunicação prévia e prazo de 60 dias para regularização da situação fiscal sem incidência de multa de mora, conforme estabelece o Código de Defesa do Contribuinte.
A adoção de regras de validação mais flexíveis e de mecanismos de acompanhamento dos contribuintes é um passo relevante. “Ainda assim, é importante que os prazos, as consequências de cada inconsistência e os procedimentos de regularização sejam comunicados de forma inequívoca, especialmente diante das diferentes etapas de implantação da nota fiscal”, apontou Costa.
O Conselho de Assuntos Tributários da FecomercioSP encaminhou à RFB e ao Comitê Gestor do IBS (CGIBS) propostas de aprimoramento dos regulamentos. Dentre elas, está a previsão de prazo mínimo de 90 dias para adaptação dos sistemas dos contribuintes antes de alterações técnicas nos documentos fiscais eletrônicos, além de que, durante o período de testes de 2026, a ausência, a omissão ou a incorreção no preenchimento dos campos não resulte em penalidades.
“Nossa sugestão é que eventuais inconsistências sejam objeto de monitoramento, com notificação prévia e prazo de 60 dias para regularização, preservada a espontaneidade”, afirmou o presidente do conselho. “A orientação e a possibilidade efetiva de correção são essenciais nesta fase de aprendizado”, ponderou.
A escolha de São Paulo
Os municípios podem escolher entre migrar completamente para a plataforma federal ou adaptar os próprios sistemas para se integrarem ao formato nacional. Esse último modelo foi o escolhido pela Fazenda do município de São Paulo e os contribuintes paulistanos continuarão emitindo a NFS-e pelo sistema paulistano, a chamada Nota do Milhão, já ambientada no sistema nacional.
“A decisão foi tomada pelo investimento feito na plataforma atual e pelo volume de contribuintes e montantes envolvidos. Diante de tantas mudanças e adaptações, a permanência em um sistema conhecido pode ajudar os empresários paulistanos na transição da Reforma Tributária”, afirmou Salvioni.
Assim, as empresas estabelecidas na capital paulista continuarão utilizando o sistema municipal, exceto aquelas optantes do Simples, que, a partir de 1º de novembro de 2026, deverão, obrigatoriamente, adotar o sistema nacional da NFS-e.
Calculadora oficial dos tributos
Durante a reunião, também foi apresentada a Calculadora de Tributos da Reforma, motor oficial desenvolvido pela RFB para automatizar a aplicação das regras do IBS e da CBS.
O auditor da Receita, Ariel Bolzan Witczak, explicou que a ferramenta identifica alíquotas e reduções, além de validar classificações tributárias, gerar a memória de cálculo e verificar a conformidade dos documentos fiscais, apontando divergências e inconsistências entre os valores informados e aqueles apurados conforme a legislação. Integrada à plataforma da NFS-e, a solução poderá ser utilizada tanto por meio de um simulador online quanto incorporada aos sistemas contábeis e ERPs das empresas. A previsão é que, até dezembro de 2026, o motor alcance 100% de cobertura dos documentos fiscais vigentes.
Witczak ressaltou que a ferramenta não se limita a calcular os novos tributos, sendo concebida para transformar divergências e inconsistências em informações estruturadas de conformidade. Isso permite identificar se o problema está no valor declarado, na qualificação dos envolvidos na operação ou no próprio preenchimento e na coerência do documento fiscal.
Diálogo aberto
O contador tem papel fundamental na transição da Reforma Tributária, representando o elo entre a RFB e o CGIBS com os empresários, que precisam adaptar sistemas e toda a rotina fiscal. Entretanto, o presidente da Fenacon ponderou que a atuação dos contabilistas é impactada diretamente pelo nível de envolvimento dos empresários às regras impostas, sendo necessário um alto grau de compreensão do novo sistema.
“O Comércio já estava muito mais adaptado do que os Serviços, que sofreram uma verdadeira revolução. Por isso, o trabalho conjunto entre contadores e empreendedores é indispensável para compreender a nova dinâmica que se avizinha”, afirmou Lima.
Ainda de acordo com o representante dos contadores, existem muitos pontos que precisam ser esclarecidos e ferramentas que devem ser testadas para que as regras sejam cumpridas. “O tempo está correndo e o diálogo é o caminho para que a reforma seja aplicada corretamente”, ressaltou Lima.
O presidente do Conselho de Assuntos Tributários corroborou a visão de Lima sobre o alinhamento entre todos os atores do processo. “O diálogo de hoje mostra a importância de alinhar as regras tributárias, a infraestrutura tecnológica e a realidade de quem emite a nota fiscal. Para que a reforma reflita a simplificação, a transparência e a justiça fiscal — que motivou sua aprovação —, é necessário que prazos e regras sejam adaptadas à realidade dos contribuintes”, afirmou Costa.
O conselho da FecomercioSP seguirá acompanhando a implementação dos documentos fiscais eletrônicos e defendendo orientações tempestivas, prazos adequados de adaptação e um período de testes voltado para a correção de inconsistências.
Inscreva-se para receber a newsletter e conteúdos relacionados
Notícias relacionadas
-
 Legislação
Prepare sua empresa para as mudanças na NFS-e
Adaptações dos sistemas para comportar os tributos IBS e CBS chegaram aos documentos fiscais
-
Legislação
Empresas têm até 30 de outubro para optar pelo Simples Nacional híbrido
LegislaçãoFragmentação tributária traz impasses ao setor de importações
LegislaçãoContencioso é o verdadeiro teste da Reforma Tributária

Recomendadas para você
-
 Legislação
Prazo maior para CNPJ de pessoa física permite adaptação a novo sistema
Inscrição será exigida a partir de janeiro para a emissão de notas fiscais e apuração do IBS e da CBS
-
 Legislação
Empresas já devem preencher os campos de IBS e CBS na NF-e
Ausência dessas informações pode levar à rejeição do documento fiscal
-
 Legislação
Exigência de CNPJ e nota fiscal pode frear nanoempreendedorismo
Manifesto multissetorial defende dispensa de obrigações fiscais para 19 milhões nessa situação
-
 Legislação
Agora é o momento de contabilizar as mudanças fiscais de 2027
Revisão do fluxo de caixa, precificação e escolha do regime tributário serão essenciais à competitividade