Legislação
18/09/2026Simples Nacional puro ou híbrido: as diferenças na prática
Live orienta empresas sobre créditos tributários, perfil dos clientes, custos e complexidade; prazo vai até 30 de setembro
Qual modelo do Simples Nacional faz mais sentido para a sua empresa a partir de 2027? Essa é uma das decisões que os pequenos negócios precisam avaliar até o fim de setembro. Empresas optantes pelo Simples poderão escolher entre manter o modelo tradicional de recolhimento ou adotar o regime híbrido, com IBS e CBS recolhidos separadamente. Quem está fora do Simples, mas pretende ingressar no regime, também precisa fazer a opção neste mês.
Mas o que muda, na prática, entre as duas alternativas e como essa escolha pode afetar o negócio? O regime híbrido pode ampliar a possibilidade de apropriação e transferência de créditos tributários, mas também traz uma rotina fiscal mais complexa.
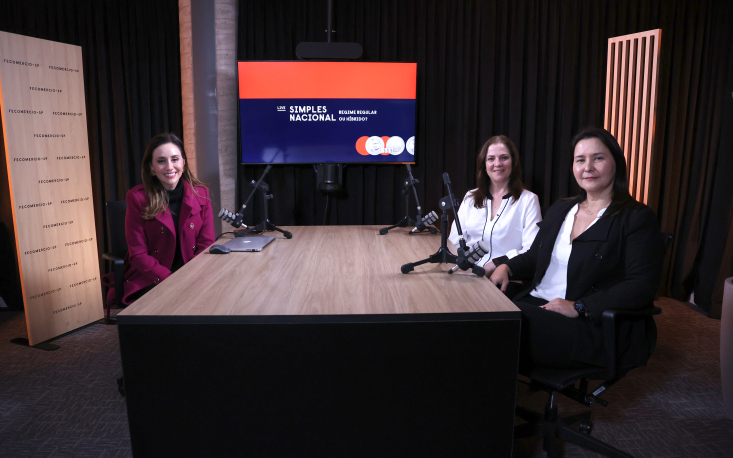
Para ajudar nessa decisão, confira as orientações de Daniela Godoy de Vasconcellos, analista tributária da Receita Federal, e Sarina Manata, assessora da Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP), durante live nesta sexta-feira (18).
Confira na íntegra!