Legislação
24/09/2026Mudanças tributárias exigem revisão de autuações e estratégias de defesa
Nova legislação promoveu grandes mudanças no CTN, com a necessária revisão das autuações, prazos e estratégias de defesa
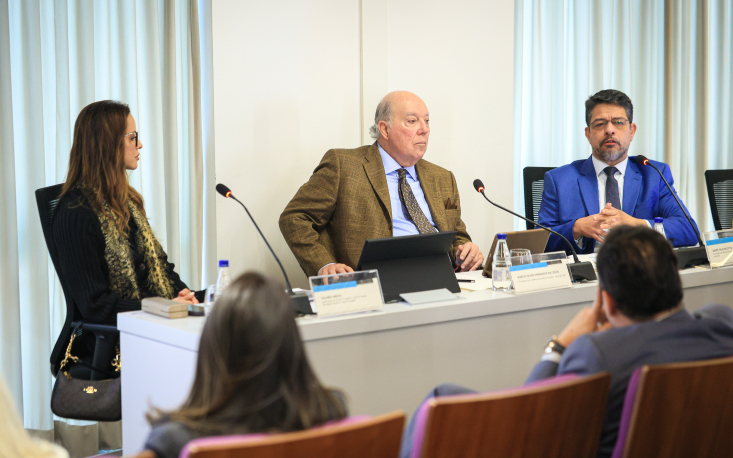 Especialistas analisaram os efeitos práticos da LC 236/26 sobre multas, fiscalizações, processos administrativos e estratégias de defesa das empresas (Fotos: Edilson Dias)
 Márcio Olívio Fernandes da Costa destaca que a LC 236/26 pode ampliar a segurança jurídica, mas exige atenção à implementação das novas regras (Fotos: Edilson Dias)
 Kalinka Bravo alerta que as empresas precisam antecipar a estratégia de defesa e reunir provas desde o início da fiscalização (Fotos: Edilson Dias)
 André Felix Ricotta afirma que a nova lei consolida entendimentos já adotados pelos tribunais e amplia a vinculação do Fisco aos precedentes do STF e do STJ (Fotos: Edilson Dias)
 Debate tributário: novas garantias trazidas pela LC 236/26 podem beneficiar contribuintes, mas exigem revisão de autuações, prazos e procedimentos internos (Fotos: Edilson Dias)
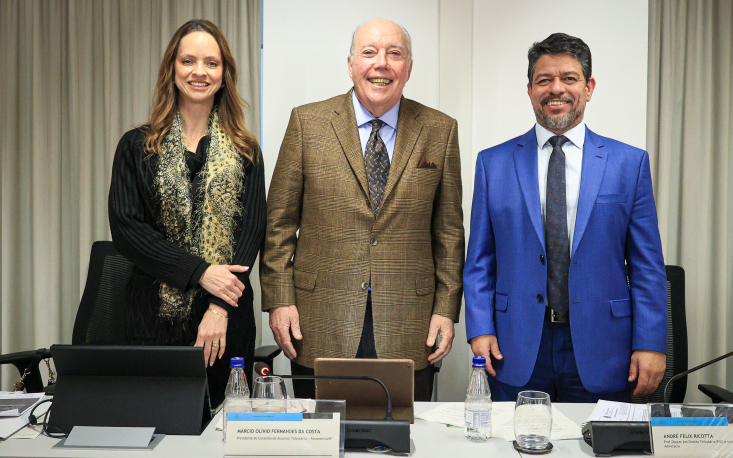 Kalinka Bravo, Márcio Olívio Fernandes da Costa e André Felix Ricotta discutem os principais impactos das novas regras tributárias para as empresas (Foto: Edilson Dias)
Revisar autuações em andamento, reorganizar prazos e preparar a defesa desde o início de uma fiscalização são as providências que as empresas devem considerar com a entrada em vigor da Lei Complementar (LC) 236/2026.
Em vigor desde 4 de setembro, a lei não produzirá todos os efeitos ao mesmo tempo. Parte das regras tem aplicação imediata; outras dependem da adaptação das legislações de Estados e municípios, que terão dois anos para fazê-la, especialmente nas situações envolvendo reduções das penalidades fixadas entre 20% até 50%, inclusive no que tange ao processo administrativo fiscal. Arbitragem e mediação, fato inovador incluído na legislação tributária, por exemplo, tem eficácia limitada, pois depende de lei específica de cada ente tributante.
As mudanças foram debatidas pelo Conselho de Assuntos Tributários da Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP), presidido por Márcio Olívio Fernandes da Costa, que é vice-presidente da Entidade e também presidente do Conselho Estadual de Defesa do Contribuinte de São Paulo (Codecon/SP), com a participação de Kalinka Bravo, advogada e especialista em Direito Tributário, e André Felix Ricotta, professor doutor em Direito Tributário pela Pontifícia Universidade Católica de São Paulo (PUC/SP) e presidente da Comissão de Direito Tributário e Constitucional da OAB/SP, na subseção de Pinheiros.
O Conselho de Assuntos Tributários da FecomercioSP acompanha o tema desde a tramitação do PLP 124/2022, que deu origem à LC 236/2026. Ao longo da construção da proposta, a Entidade participou das discussões e apresentou contribuições, levando ao debate a perspectiva do setor empresarial sobre as necessidades para promover mudanças no Código Tributário Nacional (CTN).
“As alterações representam um importante avanço na uniformização das relações entre Fisco e contribuintes, em face da existência do Código de Defesa do Contribuinte Nacional, instituído pela Lei Complementar (LC) 225/26, na prevenção de litígios e na promoção da segurança jurídica, entre outros pontos. O desafio, agora, é garantir que essas novas regras sejam implementadas de forma clara e efetiva”, afirmou Costa.
Multas menores podem alcançar autuações em curso
Uma das principais mudanças é o teto nacional para as penalidades. Como regra geral, a multa não poderá superar 75% do tributo lançado, podendo chegar a 100% em casos de fraude, sonegação ou conluio e a 150% na reincidência.
Para Kalinka, a mudança vai além dos porcentuais. “O princípio da razoabilidade em função da proporcionalidade com a conduta infracional passa de argumento para texto de lei complementar”, afirmou.
Penalidades menos severas também podem alcançar fatos anteriores ainda não definitivamente julgados nos processos administrativos ou judiciais. Por isso, a especialista recomenda revisar as defesas em face das autuações em curso e verificar se as multas aplicadas ultrapassam os novos limites.
Em São Paulo, há casos de multas de 80% ou 100% sem previsão de dolo que, segundo Kalinka, excedem o novo teto. Por outro lado, o Estado já oferece descontos para pagamento mais favoráveis do que os previstos pela nova legislação. O ponto a ser incorporado à legislação paulista são os benefícios relacionados aos programas de conformidade. Vale lembrar, a legislação paulista existe desde 2018, conhecida como Lei dos Nos Conformes, Lei 1.320/2018, que prevê aplicação de benefícios aos contribuintes com histórico de adimplemento das obrigações tributárias tempestivamente
A defesa começa na fiscalização
As novas regras do processo administrativo também mudam a rotina das empresas. Argumentos e provas devem se concentrar na primeira manifestação do contribuinte. A apresentação posterior fica restrita a situações específicas, como fatos supervenientes e motivos de força maior, bem como o devido processo legal, o contraditório, a ampla defesa e o duplo grau de jurisdição.
“A defesa não começa depois do auto de infração, mas no início da fiscalização”, resumiu Kalinka. É nessa etapa, segundo ela, que a empresa deve reunir documentos, laudos e outros elementos necessários à estratégia de defesa.
Os prazos também exigem atenção. A lei estabelece 20 dias úteis para determinadas defesas e recursos, além de incorporar a contagem em dias úteis e o recesso processual. Kalinka ressaltou que a mudança protege especialmente as empresas que recebem autuações no fim do ano, quando equipes podem estar reduzidas e há menos tempo para preparar documentos e laudos.
Precedentes ganham força e conflitos, novas saídas
Ricotta, por sua vez, explicou que parte relevante da LC 236/26 consolida práticas, decisões judiciais e regras que já existiam. “Muitas coisas que foram introduzidas no CTN já existiam na prática, muitas vezes como jurisprudência ou em legislações federais. A lei absorveu o que já existia, dando mais segurança jurídica aos contribuintes”, avaliou.
Um dos avanços está na aplicação dos precedentes do Supremo Tribunal Federal (STF) e do Superior Tribunal de Justiça (STJ). Decisões definitivas com efeito vinculante passam a alcançar também as administrações tributárias estaduais e municipais. Além disso, o texto inclui os embargos de declaração, recurso previsto no Código de Processo Civil (CPC) aplicável aos processos judiciais e administrativos tributários. Esse instrumento permite ao contribuinte questionar as decisões proferidas para esclarecer obscuridades, suprir omissões, eliminar contradições ou corrigir erros materiais.
“Agora, os Estados e os municípios estão vinculados às decisões do STF e do STJ. Não dá para inventar; vai precisar seguir os precedentes”, afirmou Ricotta.
A mudança reforça a importância de mapear teses favoráveis e verificar seus efeitos sobre processos em andamento.
A LC também incorpora ao CTN arbitragem e mediação tributárias, embora esses instrumentos ainda dependam de regulamentação (leis especificas de cada ente tributante). Para Ricotta, a previsão ajuda a superar a ideia de que o crédito tributário seria absolutamente indisponível e abre espaço a novas formas de solução dos conflitos, dentro dos limites estabelecidos em lei. Estamos diante de uma modernização da legislação tributária que positiva o sistema multiportas. Trata-se de um modelo de justiça focado na adaptação do método ao tipo de controvérsia, no qual o Poder Judiciário deixa de ser a única via de resposta aos litígios tributários.
Vetos mantêm questões em aberto
Os especialistas também chamaram a atenção para os dez vetos presidenciais. Dentre os pontos retirados, dispositivos relacionados à responsabilidade de terceiros, à prescrição, às nulidades e à definição de reincidência.
Ricotta destacou ainda a necessidade de critérios claros para caracterizar o devedor contumaz, condição que pode interferir no acesso à autorregularização. “É de fundamental importância que haja uma definição do que é devedor contumaz e dos requisitos para essa caracterização”, afirmou.
Na análise de Kalinka, apesar dos vetos, a uniformização das regras nacionais é um avanço, principalmente para empresas que atuem em diferentes Estados e municípios e, hoje, precisem lidar com procedimentos distintos. “Essa harmonização de regras vem ajudar muito. É muito bem-vinda a uniformização”, afirmou.
A adaptação começa agora
A LC 236 chega justamente quando os negócios já estão mobilizados para a implementação da Reforma Tributária do consumo. As duas frentes aumentam a necessidade de integração entre as áreas Fiscal, Contábil, Jurídica e Financeira.
“Para as empresas, essas alterações não representam apenas uma questão jurídica, as quais podem afetar diretamente os procedimentos internos, o planejamento e, sobretudo, a segurança necessária para a tomada de decisões”, ressaltou Costa.
A agenda imediata indicada no debate passa por revisar autuações, refazer calendários processuais, antecipar a produção de provas, mapear precedentes do STF e do STJ, reavaliar garantias e analisar programas de conformidade.
As novas garantias podem reduzir riscos, mas aproveitá-las exige preparação desde o início da relação com o Fisco. Nesse processo, é fundamental aplicar em conjunto o Código de Defesa do Contribuinte Nacional, aprovado no início do ano pela LC 225/26, que estabelece diretrizes mínimas para a proteção do bom contribuinte.